Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Daşınmaz əmlak üzrə bir neçə sığorta müqaviləsi olsa da, ümumi ödəniş əmlakın həqiqi dəyərini aşa bilməz. Sığortaçıların payı müqavilələrdəki sığorta məbləğlərinə mütənasib hesablanır. Deməli, ikili sığorta eyni zərərə görə əmlakın dəyərindən artıq kompensasiya almaq demək deyil. Kommersiya daşınmaz əmlakının sığortasında əsas məsələ təminatın əhatəsini və franşiza şərtlərini anlamaqdır.
Mağaza, ticarət mərkəzi və digər kommersiya obyektlərini sığortalamaq bəzən çətin ola bilər: sığorta şirkətləri belə əmlakları sığortalamaqdan imtina edə bilər. Bu tərəddüd obyektin xüsusiyyətləri, istifadə məqsədi və mümkün zərərin miqyası ilə bağlıdır. Bunlar sığorta şərtlərinə təsir edir.
Bu yazıda icbari əmlak sığortası üzrə yığımların nəyi göstərdiyini, franşizanın ödənişə necə təsir etdiyini və kommersiya obyektlərinin sığortalanmasında hansı çətinliklərin yarandığını öyrənəcəksiniz. Həmçinin təminatın hansı riskləri əhatə etdiyini və bir neçə müqavilə olduqda ödənişin necə hesablandığını aydınlaşdıracağıq. Beləcə, obyektiniz üçün qərar verərkən əsas şərtləri daha rahat müqayisə edə biləcəksiniz.
Key takeaways
- Öyrənin ki, icbari əmlak sığortası üzrə illik haqq obyektin yerləşdiyi ərazidən asılı olaraq dəyişir.
- Franşizanın sığorta ödənişinə necə təsir etdiyini anlayın və müqavilədə bu şərtin yerini müəyyən edin.
- Kommersiya obyektlərinin sığortalanmasını çətinləşdirən amilləri və obyektin xüsusiyyətlərinin qiymətləndirmədəki rolunu nəzərdən keçirin.
- Yanğın və təbiət hadisələri nəticəsində yaranan zərərlərdən hansılarının icbari əmlak sığortasına aid olduğunu öyrənin.
Daşınmaz əmlak sığortası üzrə yığımlar
Azərbaycanda daşınmaz əmlak sığortası üzrə yığımlar icbari müqavilələrdən toplanan haqları əks etdirir. 2022-ci ildə bu yığımlar təxminən 49-50 milyon manat olub. Həmin il əmlak sığortası ümumi sığorta yığımlarının təxminən 5-6 faizini təşkil edib. Göstəricilər bazarın həcmini təsvir edir, konkret obyektin sığorta haqqını isə tarif və əmlakın xüsusiyyətləri müəyyənləşdirir.
Sığortalanmalı daşınmaz əmlak növləri
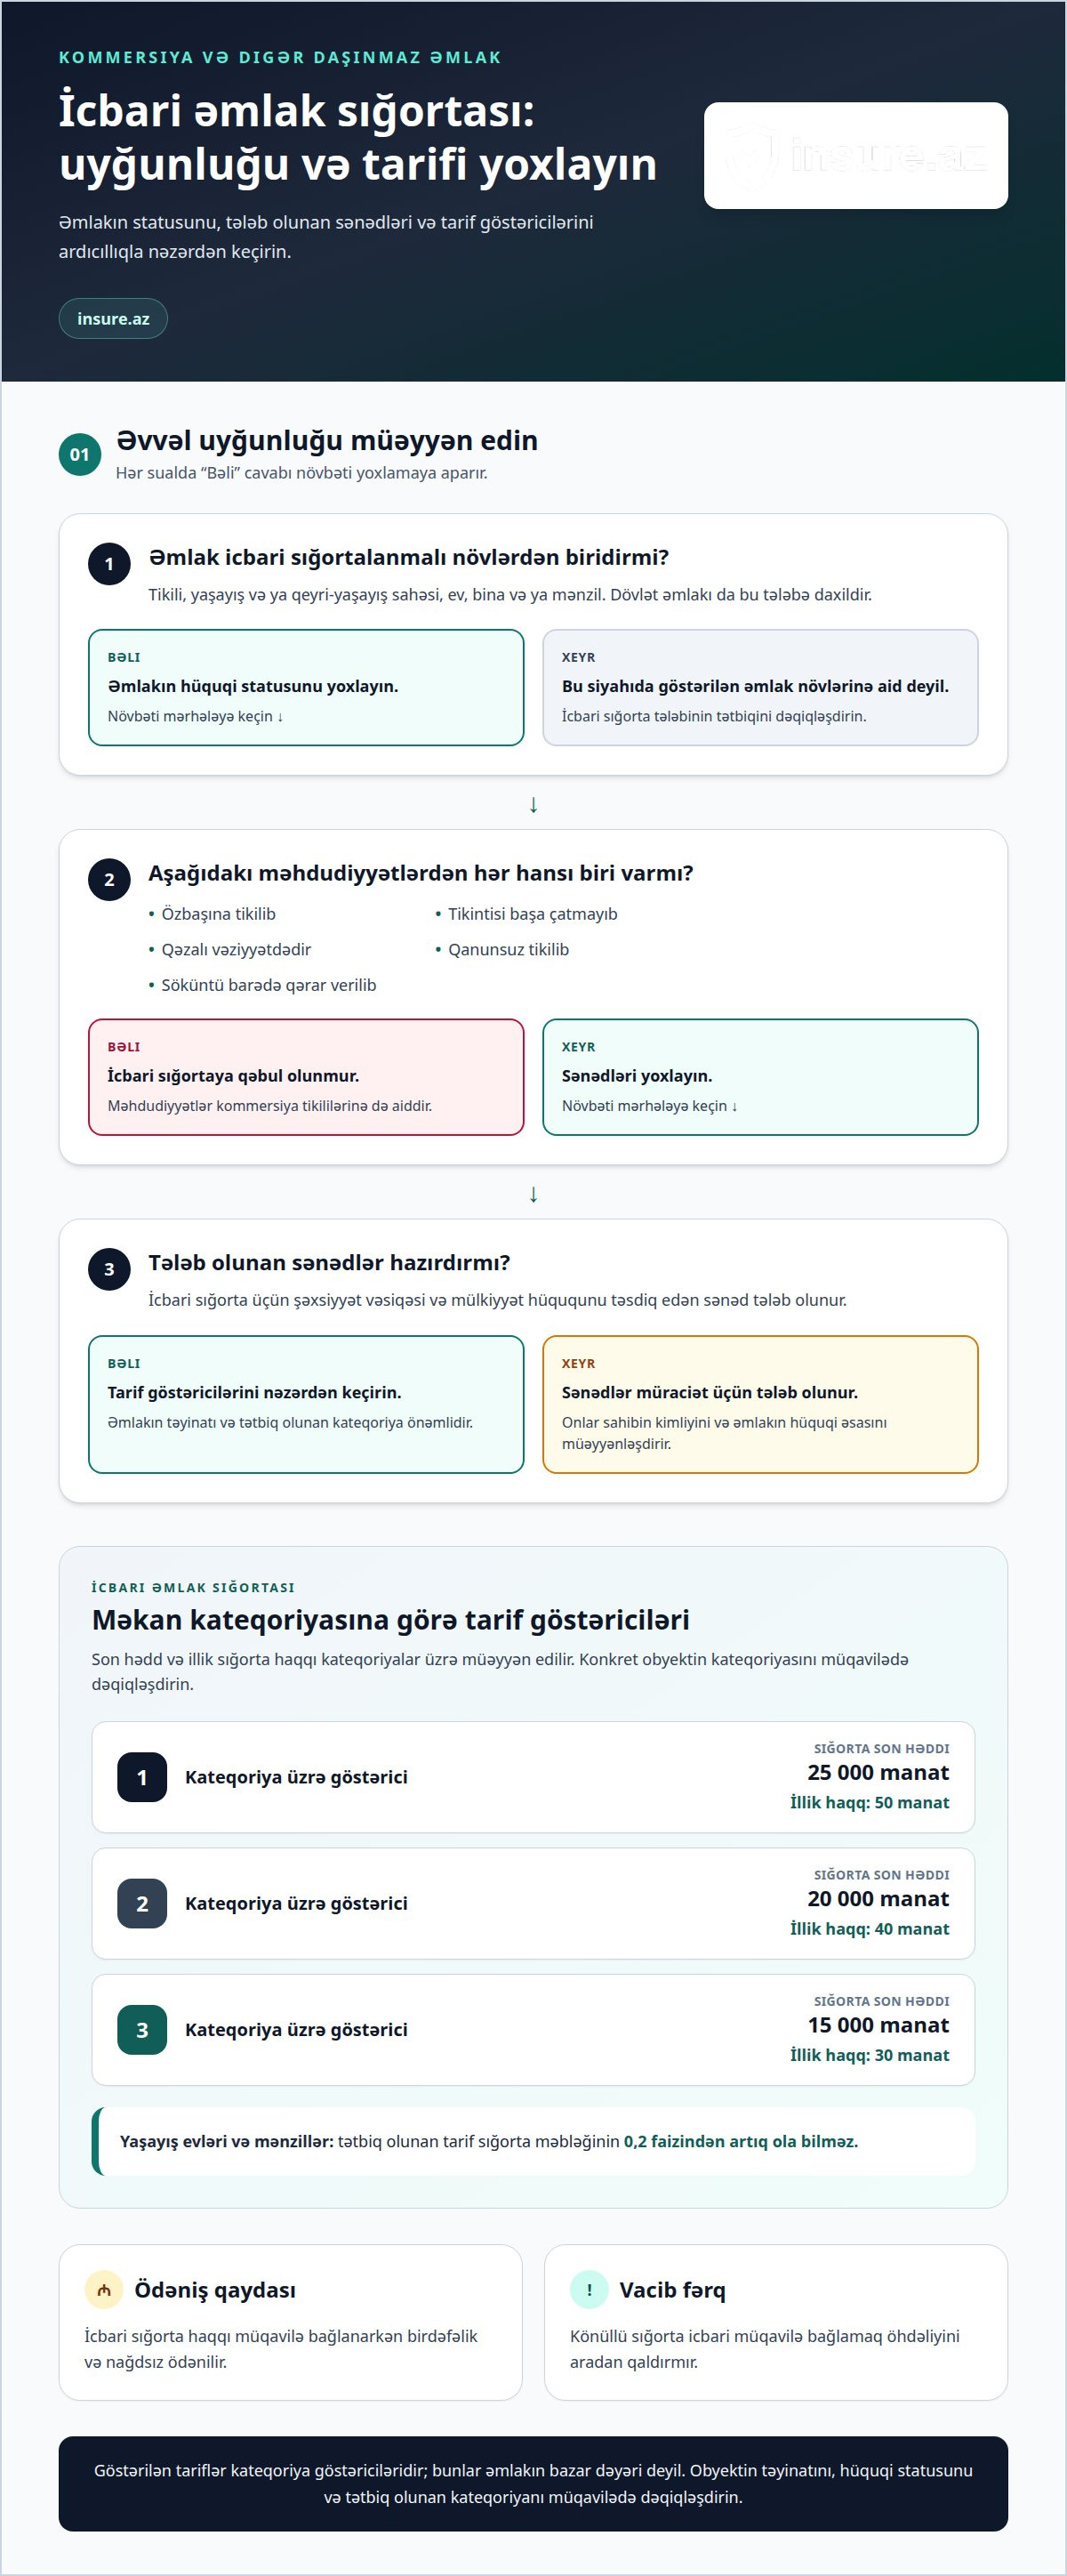
“İcbari sığortalar haqqında” Qanunun 35.2-ci maddəsinə əsasən, hüquqi və fiziki şəxslərin tikililəri, yaşayış və qeyri-yaşayış sahələri, evləri, binaları və mənzilləri sığortalanmalıdır. Dövlət əmlakı da bu tələbə daxildir. Kommersiya fəaliyyəti üçün istifadə olunan mağaza, ofis və anbar kimi tikililərin hüquqi statusunu və istifadə məqsədini nəzərə alın.
Daşınmaz əmlak üzrə icbari sığortanın son həddi məkan kateqoriyasından asılı olaraq 25 000, 20 000 və 15 000 manatdır. Иllik sığorta haqqı isə müvafiq kateqoriyalar üzrə 50, 40 və 30 manat müəyyən edilib. Bunlar tarif göstəriciləridir, əmlakın bazar dəyəri deyil. Obyektin təyinatını və tətbiq olunan kateqoriyanı müqavilədə dəqiqləşdirin.
Sığortalanmayan əmlak növləri
Özbaşına tikilmiş əmlak icbari sığortaya cəlb edilmir. Tikintisi başa çatmamış, qəzalı vəziyyətdə olan, qanunsuz tikilmiş və ya söküntü qərarı verilmiş obyektlər də icbari sığortaya qəbul olunmur. Bu məhdudiyyətlər kommersiya tikililərinə də aiddir.
Daşınmaz əmlakın icbari sığortası üçün mülkiyyət hüququnu təsdiq edən sənəd və şəxsiyyət vəsiqəsi tələb olunur. Bu sənədlər əmlak sahibini və sığortalanacaq obyektin hüquqi əsasını müəyyənləşdirir. Tikilinin vəziyyəti və hüquqi statusu da sığortaya qəbul edilməsinə təsir edir.
Yaşayış evləri və mənzillər istisna olmaqla, digər daşınmaz əmlakın icbari sığorta tarifi ST = HƏ × (1 - GƏ) düsturu ilə hesablanır. Hüquqi şəxsin fəaliyyətində istifadə olunan əmlakын dəyəri, istifadə məqsədi və azadolma məbləği də hesablamaya təsir göstərir. Buna görə kommersiya obyektinin haqqı həmin amillərə əsasən müəyyənləşir.
İcbari sığorta haqqı müqavilə bağlanarkən birdəfəlik və nağdsız ödənilir. Könüllü sığorta icbari müqavilə bağlamaq öhdəliyini aradan qaldırmır. Müqavilələri müqayisə edərkən icbari təminatın həddini və obyektinizin hüquqi vəziyyətini də nəzərə alın.
Sığorta müqaviləsində hansı hallar istisna edilir və hansı hallarda ödənişdən imtina oluna bilər? Müqavilədə göstərilən istisnalar təminata daxil deyil. Hadisə bu istisnalara aid edilərsə və ya müqavilə şərtlərinə uyğun gəlməzsə, ödənişdən imtina edilə bilər.
Kommersiya daşınmaz əmlakını sığortalamaq üçün hansı sənədlər lazımdır? İcbari sığorta üçün şəxsiyyət vəsiqəsi və mülkiyyət hüququnu təsdiq edən sənəd tələb olunur. Bu sənədlər müraciət zamanı obyektin sahibini müəyyənləşdirir.
Franşiza məbləğləri
Franşiza sığorta hadisəsi zamanı zərərin sığortalının üzərində qalan hissəsidir. Müqavilədə onun məbləği və tətbiq qaydası göstərilir. Buna görə eyni obyekt və eyni zərər üzrə ödəniş franşizanın şərtli, yoxsa şərtsiz olmasından asılı olaraq fərqlənə bilər. Müqaviləni oxuyarkən bu şərti təminatın məbləği ilə birlikdə nəzərdən keçirin.
Şərtsiz franşiza tətbiq ediləndə müəyyən edilmiş məbləğ zərərdən çıxılır, qalan hissə isə müqavilənin digər şərtlərinə uyğun hesablanır. Məsələn, mağazanın tavanı zədələnərsə, qiymətləndirilən təmir xərclərindən franşiza çıxıla bilər. Zərərin məbləği franşizadan az olduqda ödəniş yaranmaya bilər. Dəqiq hesablamanı müqavilədəki şərt müəyyən edir.
Şərtli franşizada isə zərər müqavilədə nəzərdə tutulan həddi keçdikdə ödəniş qaydası fərqli ola bilər. Həddə çatmayan zərər üçün ödəniş edilməyə, hədd keçildikdə isə zərər müqaviləyə əsasən qarşılana bilər. Bu iki yanaşmanı qarışdırmamaq vacibdir. Franşizanın növü və zərərə tətbiq qaydası müqavilədə aydın göstərilməlidir.
Kommersiya obyektində riskə yalnız divarlar təsir etmir. Tikinti xüsusiyyətləri, kanalizasiya və istilik sistemlərinin vəziyyəti də zərərin qiymətləndirilməsində əhəmiyyət daşıya bilər. Müqavilədə franşizanın bütün sığorta hadisələrinə, yoxsa yalnız müəyyən risklərə tətbiq olunduğunu ayırd edin. Yanğın və su sızması kimi hadisələr üçün ayrıca şərtlər göstərilə bilər.
Şərtləri müqayisə edərkən franşizanın məbləğini tək meyar götürməyin. Təminatın hansı risklərə aid olduğunu, istisnaları və ödəniş hesablanarkən franşizanın çıxılıb-çıxılmadığını birlikdə nəzərdən keçirin. Obyektin istifadəsi və texniki vəziyyəti də qiymətləndirməyə təsir edə bilər. Müqavilənin bu hissələrini oxumaq kiçik zərərdə yarana biləcək fərqi anlamağa kömək edir.
Obyektiniz üçün şərtləri daha rahat tutuşdurmaq istəyirsinizsə, əmlak sığortası şərtlərini nəzərdən keçirin. Franşizanı, təminatın əhatəsini və istisnaları yanaşı müqayisə etmək qərarı aydınlaşdırır. Müqavilədəki ifadə anlaşılmazdırsa, onu imzalamazdan əvvəl mənasını dəqiqləşdirin və ödəniş hesablamasına necə təsir etdiyini öyrənin.
Daşınmaz əmlakın icbari sığortasında tarif həddi də nəzərə alınmalıdır: Azərbaycanda yaşayış evləri və mənzillərə tətbiq olunan tarif sığorta məbləğinin 0,2 faizindən artıq ola bilməz.
İkili və ya çoxqat sığorta olduqda sığortaçıların ödənişləri müqavilələrdəki sığorta məbləğlərinə mütənasib hesablanır və ümumi ödəniş əmlakın həqiqi dəyərini aşa bilməz. Bu şərtləri franşiza ilə birlikdə oxumaq mümkün ödəniş barədə daha dolğun təsəvvür yaradır.
Kommersiya obyektlərinin sığortalanmasında çətinliklər
Kommersiya obyektləri üçün uyğun sığorta təklifi tapmaq bəzən çətin ola bilər. Obyektin hüquqi statusu, istifadə məqsədi və müqavilə şərtləri təkliflərin alınmasına təsir göstərir.
Sığorta təkliflərinin müqayisəsi
Təklifləri müqayisə edərkən yalnız sığorta haqqına deyil, təminat məbləğinə, franşizaya və istisnalara da baxın. Məsələn, mağaza üçün verilən təkliflərdə yanğın təminatı və ödəniş şərtləri fərqlənə bilər. Obyektin təyinatı və istifadə xüsusiyyətlərini də müqayisəyə daxil edin. Beləcə, fərqli şərtləri eyni meyarlarla qiymətləndirə bilərsiniz.
“İcbari sığortalar haqqında” Qanuna əsasən, daşınmaz əmlakın icbari sığortası nəzərdə tutulur. Hüquqi şəxsin fəaliyyətində istifadə etdiyi əmlak üzrə sığorta haqqı əmlakın dəyərindən, istifadə məqsədindən və azadolma məbləğindən asılı olaraq hesablanır. Buna görə obyektin təyinatını və təklif olunan şərtləri birlikdə nəzərdən keçirin.
Qarşılanan risklər və zərərlər
İcbari əmlak sığortası yanğın və digər hadisələr nəticəsində əmlakın zədələnməsi, məhv olması və ya itirilməsi ilə bağlı zərərləri əhatə edir. Nəzərdə tutulan risklərə zəlzələ, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi daxildir. Naqillərdəki nasazlıq kimi konkret halların təminata aid olub-olmadığını müqavilə şərtləri müəyyən edir.
Kirayəyə verilən kommersiya obyektinin sığorta haqqını kimin ödəməsi icarə müqaviləsində razılaşdırılan öhdəliklərdən asılıdır. Mülk sahibi və icarəçi bu məsuliyyəti müqavilədə aydın şəkildə qeyd edə bilərlər.
Müraciət zamanı təqdim olunan əmlak və sahiblik məlumatları əsasında sığortaçı riski və müqavilə şərtlərini qiymətləndirir. Sığorta hadisəsindən sonra zərər barədə sığortaçıya məlumat verilir, ödəniş isə müqaviləyə əsasən nəzərdən keçirilir.
Mübahisə yaranarsa, şikayəti əvvəlcə sığortaçıya yazılı şəkildə təqdim edin. Cavab sizi qane etmədikdə, cavabın məzmununa uyğun rəsmi mübahisə həlli yollarından istifadə edə bilərsiniz.
Kommersiya əmlakı sığortası hansı riskləri və zərərləri qarşılayır?
İcbari əmlak sığortası yanğın və digər sığorta hadisələri nəticəsində əmlakın zədələnməsi, məhv olması və ya itirilməsi ilə bağlı zərərin ödənilməsini nəzərdə tutur. Kommersiya obyektində, məsələn, yanğından sonra binanın zədələnmiş hissələri qiymətləndirilir. Hadisənin və zərərin müqavilə şərtlərinə uyğunluğu əsas götürülür.
Təbiət hadisələrinin yaratdığı zərərlər də icbari təminata daxil ola bilər. Əsas məsələ hadisənin adından çox, onun əmlaka vurduğu zərərdir. Məsələn, güclü yağışdan sonra dam örtüyü yararsız hala düşərsə, tikiliyə dəyən zərər hadisənin şəraiti və müqavilədəki təminat əsasında nəzərdən keçirilir. Eyni hadisə müxtəlif obyektlərdə fərqli zərər yarada bilər.
Zərərin növünü də ayırd etmək vacibdir. Binanın konstruksiyasına dəyən zərər obyektin içindəki malların və avadanlığın zədələnməsi ilə eyni deyil. Mağazanın divarı və vitrinləri zədələnərsə, bu hissələrin hansı təminata aid olduğu müqavilədə göstərilən əmlak siyahısından asılıdır. Malların, mebelin və avadanlığın əhatəsini ayrıca nəzərdən keçirin.
Hadisədən sonra zərərin hansı əmlaka dəydiyini və hansı hadisə ilə bağlı olduğunu aydın təsvir edin. Məsələn, ofisdə yanğın həm otağın bir hissəsini, həm də içəridəki avadanlığı zədələyə bilər. Zərərləri ayrı-ayrılıqda qeyd etmək onların müqavilədə göstərilən təminatla tutuşdurulmasını asanlaşdırır. Ödənişin hesablanmasında sığorta məbləği, franşiza və istisna şərtləri də rol oynayır.
Obyekt üzrə təminatı seçərkən hadisə növlərini, sığortalanan əmlakı və mümkün zərərin necə qiymətləndiriləcəyini birlikdə nəzərdən keçirin. Belə müqayisə yalnız binanın deyil, fəaliyyət üçün vacib olan digər əmlakın da hansı şərtlərlə qorunduğunu anlamağa kömək edir. Əmlak sığortası variantını seçin və müqavilədə əhatə olunan əmlakla riskləri nəzərdən keçirin.
Azərbaycanda daşınmaz əmlakın icbari sığortası zəlzələ, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi nəticəsində yaranan zərərləri sığorta hadisəsi hesab edir. Bu risklərdən biri kommersiya obyektinə təsir etdikdə, hadisənin binada yaratdığı zərəri ayrıca müəyyənləşdirmək vacibdir. Dam örtüyünün, divarların və digər konstruksiya hissələrinin vəziyyətini təsvir etmək zərərin hansı əmlaka dəydiyini aydın göstərməyə kömək edir.
Obyekt sahibi təminat şərtlərini nəzərdən keçirərkən binanı və onun içindəki malları, mebeli və avadanlığı bir-birindən ayırmalıdır. Məsələn, sel və ya leysandan sonra tikilinin bir hissəsi, eləcə də içəridə saxlanılan əmlak zədələnə bilər. Bunların müqavilədə necə göstərildiyini yoxlamaq məqsədəuyğundur. Risklərin adını bilmək faydalıdır, amma konkret zərərin təminata uyğunluğu da nəzərə alınmalıdır. Buna görə müqavilədə sığortalanan əmlakın siyahısını, hadisə şərtlərini və istisnaları diqqətlə tutuşdurun. Bu yanaşma obyektin hansı hissələrinin qorunduğunu və zərər yaranarsa nələrin qiymətləndiriləcəyini əvvəlcədən anlamağa imkan verir.
İnsure.az: İcbari əmlak sığortası
insure.az əmlak sığortası təkliflərini rəqəmsal şəkildə müqayisə etməyə və uyğun variantı seçməyə kömək edir. Kommersiya obyektiniz üçün icbari əmlak sığortası axtarırsınızsa, platformada eyni anda 10-dan çox sığorta şirkətinin təkliflərini nəzərdən keçirə bilərsiniz. Şərtləri və təminatı müqayisə edin, sonra ehtiyacınıza uyğun seçim edin.
Sığorta müqaviləsini əldə etmək prosesi rəqəmsal aparılır və müştərilər saniyələr ərzində müqavilə əldə edə bilirlər. Müqayisə qərar verməzdən əvvəl sığorta haqqı ilə yanaşı təminat şərtlərini, franşizanı və istisnaları anlamağa imkan verir. Bu yanaşma xüsusilə kommersiya obyektinin icbari sığortasını rəsmiləşdirmək və seçimləri aydın görmək istəyəndə faydalıdır.
insure.az-da əmlak sığortası üzrə təklifləri nəzərdən keçirin və uyğun variantı seçin.
Növbəti addımı obyektinizə uyğun seçin
Kommersiya daşınmaz əmlakının sığortası üzrə qərar verərkən obyektin gündəlik istifadəsini və fəaliyyətiniz üçün əhəmiyyətini nəzərə alın. Müqaviləni seçməzdən əvvəl əmlakın hansı hissələrinin təminata daxil olduğunu, franşizanın ödənişə təsirini və istisnaları bir daha gözdən keçirin. Beləliklə, seçiminiz yalnız sığorta haqqına deyil, ehtiyacınıza uyğun şərtlərə əsaslanacaq.
insure.az-da əmlakınız üçün İcbari əmlak sığortası təkliflərini nəzərdən keçirə bilərsiniz. Platformada həmçinin Kasko sığorta və Səyahət sığortası seçimləri mövcuddur. Ehtiyacınıza uyğun sığorta növünü seçin, şərtləri müqayisə edin və növbəti addımınızı rahat müəyyənləşdirin. Obyekt üzrə seçiminizi dəqiqləşdirdikdə qərar vermək asanlaşır.
Əmlak sığortası ilə bağlı sualınız və ya seçim ehtiyacınız varsa, insure.az-a müraciət edin. Obyektiniz üçün uyğun variantı nəzərdən keçirməyə elə indi başlaya bilərsiniz.
Tez-tez verilən suallar
Daşınmaz əmlaka görə ikili sığorta kompensasiyası almaq mümkündürmü?
Bir neçə sığorta müqaviləsi eyni əmlakı əhatə etsə də, ümumi ödəniş əmlakın həqiqi dəyərindən artıq ola bilməz. Sığortaçıların payı müqavilələrdəki sığorta məbləğlərinə mütənasib hesablanır. Məsələn, bir obyekt üzrə iki müqavilə varsa, əvvəlcə zərərin məbləği qiymətləndirilir, sonra ödəniş müqavilələr üzrə bölüşdürülür. İkinci müqavilə eyni zərərdən əlavə qazanc yaratmır.
Hansı müddət ərzində dəymiş zərər qarşılanır?
Daşınmaz əmlakın icbari sığortası üzrə zərərin qarşılanması 7 iş günü ərzində həyata keçirilir. Sığorta tələbi hadisədən sonra 3 iş gün ərzində təqdim edilə bilər. Müraciətdə hadisənin nə vaxt və necə baş verdiyini, obyektin hansı hissələrinin zərər gördüyünü aydın göstərin. Bu məlumatlar sığorta tələbinin və zərərin qiymətləndirilməsi prosesinə kömək edir.
Kommersiya əmlakının sığortası nədir və hansı obyektləri əhatə edir?
Kommersiya daşınmaz əmlakının sığortası sahibkarlıq fəaliyyəti üçün istifadə olunan obyektin müqavilədə göstərilən risklərdən sığortalanmasıdır. Mağaza, ofis və anbar belə obyektlərə nümunədir. Müqavilədə binanın özü ilə yanaşı, malların, mebelin və avadanlığın əhatə olunub-olunmadığını ayrıca müəyyənləşdirin. Bu fərq, məsələn, hadisə yalnız anbar ehtiyatına zərər vurduqda əhəmiyyət daşıyır.
Azərbaycanda bu sığorta icbaridir, yoxsa könüllü?
Hüquqi şəxslərin fəaliyyətində istifadə etdiyi daşınmaz əmlakın icbari sığortası tələb olunur. Könüllü təminat seçmək icbari müqavilə bağlamaq öhdəliyini aradan qaldırmır. Məsələn, kommersiya obyektinin sahibi əlavə könüllü təminat seçsə də, icbari sığortanı ayrıca rəsmiləşdirməlidir. Müqavilələrdə eyni riskin necə əhatə olunduğunu nəzərdən keçirmək təminatların üst-üstə düşməsini anlamağa kömək edir.
Kommersiya daşınmaz əmlakı üçün icbari sığortanın qaydaları və qanuni tələbləri hansılardır?
“İcbari sığortalar haqqında” Qanunun 35.2-ci maddəsi tikililərin və qeyri-yaşayış sahələrinin icbari sığortasını nəzərdə tutur. Rəsmiləşdirmə üçün şəxsiyyət vəsiqəsi və mülkiyyət hüququnu təsdiqləyən sənəd tələb olunur. Hüquqi şəxsə məxsus obyekt üzrə sığorta haqqının hesablanmasında əmlakın dəyəri, istifadə məqsədi və azadolma məbləği nəzərə alınır. Obyektin hüquqi statusu da sığortalanmaya təsir edir.
Bu sığorta Azərbaycanda neçəyə başa gəlir?
Kommersiya obyekti üçün icbari sığorta haqqı əmlakın dəyəri, istifadə məqsədi və azadolma məbləğindən asılıdır. Yaşayış evləri və mənzillər istisna olmaqla, daşınmaz əmlak üzrə tarif ST = HƏ × (1 - GƏ) düsturu ilə hesablanır. Tarifin hesablanması obyektin xüsusiyyətlərinə və tətbiq olunan göstəricilərə bağlıdır. Təklifləri tutuşdurarkən franşiza və əhatə dairəsini də birlikdə nəzərdən keçirin.