Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Azadolma zərərdən çıxılan məbləğdir və sığorta ödənişini azalda bilər. Kasko sığortası ödəniş qaydalarına müqavilədəki təminat, zərərin qiymətləndirilməsi və azadolmanın növü təsir edir. Bu şərtləri əvvəlcədən anlamaq gözlənilməz halların qarşısını almağa kömək edir.
Avtomobilə zərər dəydikdə ilk suallardan biri adətən “Mənə nə qədər ödəniləcək?” olur. Cavab yalnız zərərin məbləğindən asılı deyil: şərtsiz azadolma zərərdən çıxılır, şərtli azadolmada isə ödəniş müqavilədəki qaydaya əsasən hesablanır. Bu fərqi bilmək qərar verməyi asanlaşdırır.
Məqalədə KASKO hadisəsi zamanı görüləcək addımları, azadolmanın ödənişə təsirini və zərərin necə hesablandığını izah edirik. Həmçinin bank köçürməsi ilə bağlı qaydanı nəzərdən keçirir və təminatın hansı şərtlərlə tətbiq olunduğunu göstəririk. Beləcə, sığorta müqavilənizin əsas məqamlarını daha rahat anlayacaqsınız.
Key takeaways
- Sığorta hadisəsi baş verəndə atacağınız addımları və risklərin təminata necə təsir etdiyini öyrənin.
- Azadolmanın növünün ödəniş məbləğini necə dəyişdirdiyini anlayın.
- Zərər hesablanarkən hansı amillərin nəzərə alındığını və bank köçürməsinin qaydasını bilin.
- Müqavilədəki istisnaları nəzərdən keçirərək hansı hallarda ödəniş verilməyə biləcəyini öyrənin.
KASKO sığorta hadisəsi baş verdikdə nə etmək lazımdır?
Sığorta hadisəsi müqavilədə göstərilən riskin baş verməsidir. Qəza, oğurluq və yanğın KASKO təminatına daxil ola bilər, dəqiq əhatə dairəsi isə müqavilənin şərtlərindən asılıdır.
Hadisə zamanı görüləcək tədbirlər
Hadisə zamanı görülən tədbirlər zərəri qeydə almağa və sonrakı müraciətə hazırlaşmağa kömək edir. Əvvəlcə avtomobili və ətrafı təhlükəsiz vəziyyətə gətirin. Nəqliyyat hadisəsində başqa şəxslər iştirak edirsə, hadisə yerini tərk etmədən aidiyyəti üzrə məlumat verin. Sürücü avtomobilin, zədələrin və hadisə yerinin fotolarını çəksin. Bu qeydlər zərərin təsvirini dəqiqləşdirməyə kömək edir. Oğurluq və ya yanğın kimi hallarda baş verənləri ayrıca qeydə alın.
Sığorta hadisəsi barədə məlumatlandırma
Sığorta hadisəsi barədə məlumat vermək sığortaçıya hadisə və zərər haqqında xəbər çatdırmaqdır. Hadisəni qeydə aldıqdan sonra müqavilədə göstərilən əlaqə vasitəsilə sığortaçıya müraciət edin. Tarixi, yeri, hadisənin növünü və avtomobilə dəyən zərəri aydın təsvir edin. Müraciət nömrəsini və göndərdiyiniz məlumatların surətini saxlayın. Tam KASKO qəza, oğurluq və yanğın risklərini əhatə edə bilər, lakin təminatın hüdudlarını müqavilə müəyyən edir.
Zərərin rəsmiləşdirilməsi üçün sənədlər
Zərərin rəsmiləşdirilməsi üçün sənədlər sığorta tələbinin araşdırılmasına əsas verən məlumatlardır. Sığortaçıya müraciətdə sığorta müqaviləsini, şəxsiyyət vəsiqəsini, avtomobilin qeydiyyat sənədini və zərərin təsvirini təqdim edin. Fotoşəkilləri də əlavə edin. Hadisə ilə bağlı təsdiqedici sənəd tələb olunan hallarda onu müraciətə daxil edin. Sağlamlığa zərər dəyməyən hadisələrdə təsdiqedici sənədlərlə bağlı tələbləri sığortaçıdan dəqiqləşdirin.
Azərbaycanda sığorta müqaviləsinə xitam və sığorta haqqının qaytarılması müqavilə şərtlərindən asılıdır. Sığorta haqqının ödənilməsi tələbi nəzərə alınmaqla yazılı şəkildə 15 günədək müddət müəyyən edilə bilər. Məhkəmə qərarı əsasında xitam zamanı sığorta haqqından çıxılan hissə həmin məbləğin 25 faizindən artıq ola bilməz.
KASKO üzrə qərardan narazısınızsa, əvvəlcə sığortaçıya yazılı şikayət göndərin. Qərarın səbəblərinə istinad edin, izahınızı və hadisəni təsdiqləyən sənədləri əlavə edin. Məsələ həll edilmədikdə hüquqlarınızı məhkəmə qaydasında müdafiə edə bilərsiniz.
Sığorta məbləğinin və zərər ödənişinin hesablanması
Ödəniş zərərin qiymətləndirilməsinə və müqavilə şərtlərinə əsaslanır. Hesablamada azadolmanın növü, sığorta məbləği və avtomobilin dəyəri nəzərə alınır.
Zərərin məbləğinin müəyyənləşdirilməsi
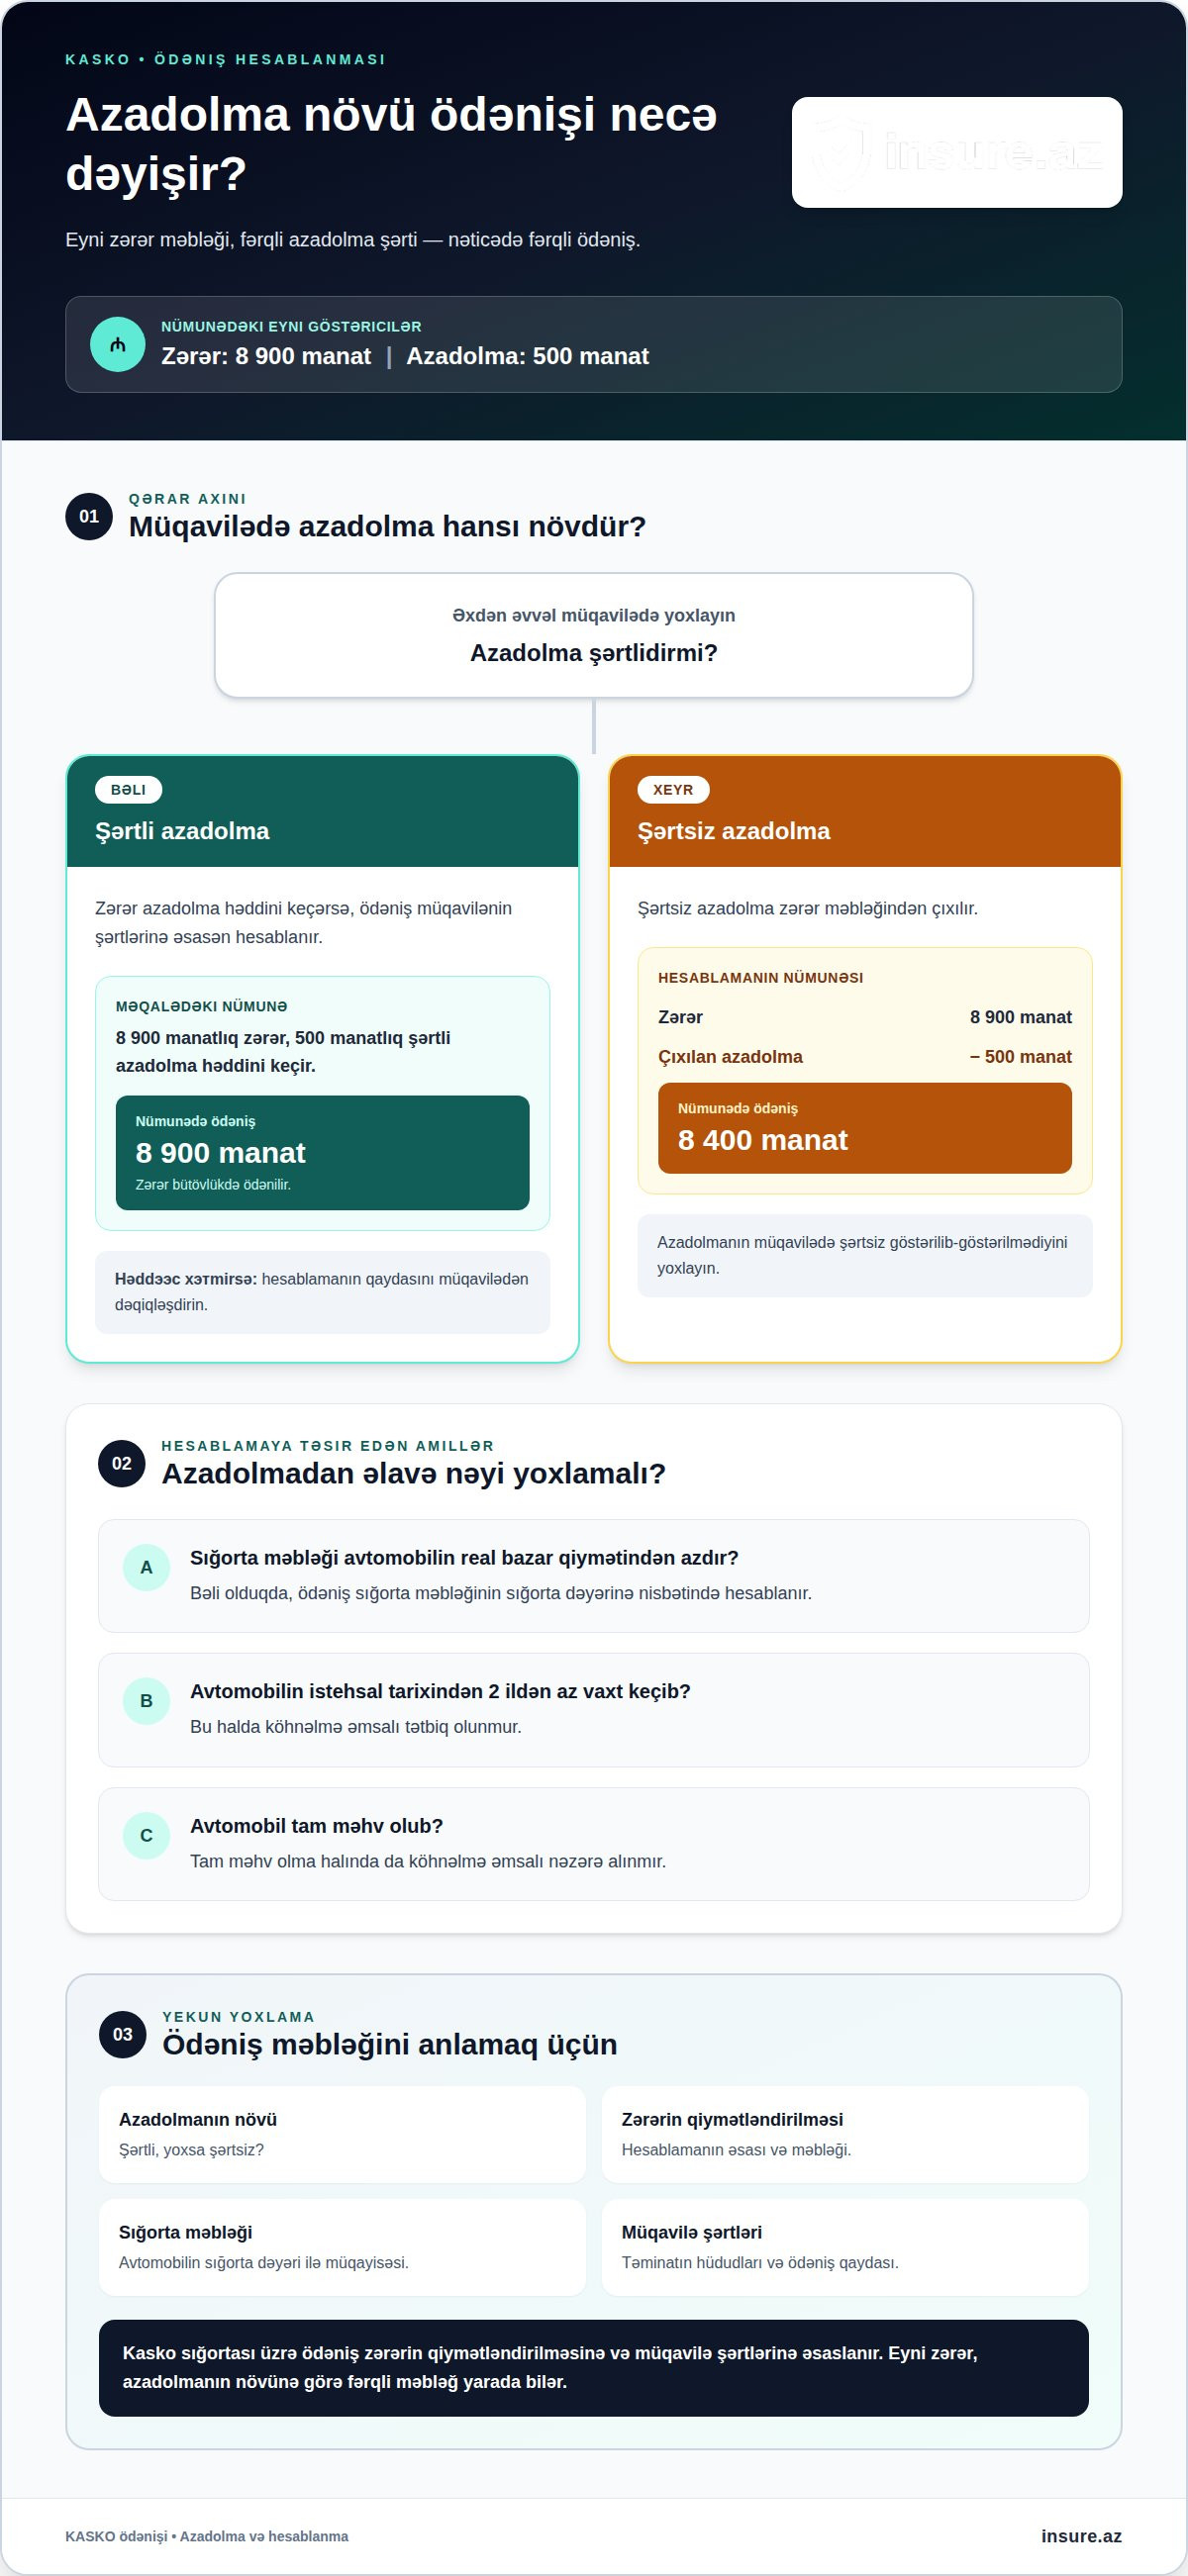
Zərərin məbləği hadisədən sonra avtomobilə dəymiş ziyanın pul ifadəsindəki qiymətləndirilməsidir. Müqavilədəki azadolma энэ hesablamaya təsir edir. Şərtsiz azadolma zərərdən çıxılır. Şərtli azadolmada isə zərər azadolma həddini keçdikdə ödəniş müqavilə şərtlərinə uyğun hesablanır. Buna görə eyni zərər fərqli azadolma şərtlərində fərqli ödəniş yarada bilər.
Sığorta məbləği avtomobilin real bazar qiymətindən azdırsa, ödəniş sığorta məbləğinin sığorta dəyərinə nisbətində hesablanır. İstehsal tarixindən iki ildən az vaxt keçmiş avtomobil üçün köhnəlmə əmsalı tətbiq olunmur. Avtomobil tam məhv olduqda da köhnəlmə əmsalı nəzərə alınmır.
Təmir və pul kompensasiyası seçimi
Təmir və pul kompensasiyası arasındakı seçim zərərin hansı formada ödənəcəyini müəyyən edir. Hansı variantın tətbiq olunması müqavilədəki təminat və ödəniş şərtlərindən asılıdır. Müqavilədə təmir xərclərinin ödənilməsi nəzərdə tutulursa, zərər həmin xərclərə əsasən hesablanır. Pul kompensasiyası tətbiq ediləndə isə qiymətləndirilmiş zərər müqavilə şərtlərinə uyğun hesablanır.
Seçim etməzdən əvvəl müqavilədəki ödəniş üsulunu və azadolmanın hesablamaya necə daxil olduğunu nəzərdən keçirin. Bu, gözlənilən məbləği və tətbiq olunan şərtləri anlamağa kömək edir.
KASKO ödəniş qaydası
KASKO ödəniş qaydası təsdiqlənmiş zərərin müqavilə şərtlərinə əsasən hesablanmasıdır. Azərbaycanda kasko sığortası ödəniş qaydaları təminatın həcmini, azadolmanı və zərərin qiymətləndirilməsini nəzərə alır. Könüllü KASKO üzrə hadisənin müqavilədə göstərilən riskə uyğunluğu da ödəniş qərarına təsir edir.
Kasko sığortası ödəniş qaydaları ilə tanış olarkən hesablamanın əsasını və hər çıxılmanın səbəbini aydınlaşdırın. Təklifləri müqayisə etmək üçün Kasko sığorta təkliflərinə baxın.
Misal üçün, KASKO müqaviləsində 500 manat azadolma məbləği şərtli olduqda və zərər bu məbləği keçdikdə, 8900 manatlıq zərər bütövlükdə ödənilir. Eyni 8900 manatlıq zərər üzrə 500 manat şərtsiz azadolma müəyyən edilibsə, sığortaçı 8400 manat ödəyir. Bu nümunələr azadolmanın müqavilədə hansı formada qeyd olunduğunu dəqiqləşdirməyin əhəmiyyətini göstərir.
KASKO müqaviləsində sığorta məbləği avtomobilin real bazar qiymətindən az olduqda, zərər sığorta məbləğinin sığorta dəyərinə nisbətində ödənilir. KASKO sığortası qəzalardan sonra avtomobilin təmiri zamanı yaranan xərclərin sığorta şirkəti tərəfindən ödənilməsini nəzərdə tuta bilər. Azərbaycanda sığorta ödənişi verilərkən avtomobilin istehsal tarixindən 2 ildən az vaxt keçibsə, köhnəlmə əmsalı tətbiq olunmur. Azərbaycanda avtomobil tam məhv olduqda sığorta ödənişi hesablanarkən köhnəlmə əmsalı tətbiq olunmur (35.2.1). Bu halları və zərərin qiymətləndirilməsini müqavilədəki ödəniş şərtləri ilə birlikdə yoxlamaq lazımdır.
Sığorta ödənişinin bank yolu ilə həyata keçirilməsi
Bank köçürməsi ilə sığorta ödənişi təsdiqlənmiş məbləğin bank hesabına köçürülməsidir. KASKO müraciətiniz üzrə köçürmə üçün hesab məlumatlarını dəqiq təqdim edin. Hesab sahibinin adı sığorta tələbində göstərilən şəxsin adı ilə uyğun olmalıdır. Yanlış məlumat və ya ad uyğunsuzluğu köçürmənin gecikməsinə səbəb ola bilər.
Əvvəlcə sığortaçıdan təsdiqlənmiş ödəniş məbləğini və köçürmənin kimə yönəldiləcəyini öyrənin. Sonra bank hesabı məlumatlarını diqqətlə doldurun. Rəqəmləri hesab sənədinizlə tutuşdurun, ad və soyadda səhvə yol verməyin. Məlumatı təqdim etdikdən sonra müraciətin və köçürmənin vəziyyətini sığortaçı ilə yazışmada izləyin.
Hesaba daxil olan məbləği təsdiqlənmiş ödənişlə müqayisə edin. Köçürülən məbləğ fərqlidirsə, ödəniş bildirişini və bank çıxarışını saxlayın. Sığortaçıya yazılı müraciət edərkən hadisənin müraciət nömrəsini, təsdiqlənmiş məbləği və hesaba daxil olan məbləği qeyd edin. Bu məlumatlar fərqin səbəbini araşdırmağı asanlaşdırır.
Bank hesabı məlumatlarını səhv təqdim etmisinizsə, düzəliş barədə mümkün qədər tez məlumat verin. Düzgün hesab məlumatlarının yeniləndiyinə dair sığortaçıdan təsdiq alın. Bank tətbiqində köçürmə görünmürsə, əməliyyat tarixini ödəniş bildirişi ilə tutuşdurun. Yalnız bank tətbiqindəki qeydə əsaslanmayın, sığortaçıdan da köçürmənin vəziyyətini soruşun.
KASKO ödənişinin bank köçürməsi mərhələsində yazışmaları və sənədləri bir yerdə saxlayın. Buraya ödəniş bildirişi, hesab məlumatlarını təqdim etdiyiniz müraciət və bank çıxarışı daxildir. Fərq yaranarsa, əvvəlcə məbləğləri və hesab sahibinin məlumatlarını tutuşdurun. Sonra sığortaçıya konkret sual verin: köçürmə hansı məbləğdə və hansı hesaba göndərilib?
Sığortalanan risklər və təminat istisnaları
Sığortalanan risklər müqaviləyə əsasən ödənişlə təmin edilən hadisələrdir. Kasko sığortası qəza, oğurluq və yanğın kimi halları əhatə edə bilər, lakin təminat müqavilə şərtləri ilə müəyyənləşir.
Təminat istisnası müqaviləyə əsasən sığorta ödənişinin verilmədiyi haldır. Məsələn, avtomobilə dəyən zərər müqavilədə sığorta hadisəsi kimi göstərilməyibsə, həmin zərərə görə ödəniş nəzərdə tutulmur. Buna görə hadisənin növünü müqavilədəki risklərlə tutuşdurun. Təkcə zərərin baş verməsi ödəniş almaq üçün kifayət etmir.
Azərbaycanda 23.1.7-ci bəndə əsasən, hadisə sığorta müqaviləsinə görə sığorta hadisəsi hesab edilmədikdə, sığortaçı ödənişdən imtina edir. Bu qaydanı tətbiq edərkən hadisənin necə baş verdiyi və müqavilədə hansı riskin göstərildiyi əsasdır. Məsələn, yanğın təminatı olan müqavilədə hadisənin yanğın nəticəsində baş verməsi araşdırılır.
Avtomobil sahibinin mülki məsuliyyəti üzrə KASKO təminatı ayrıca məsələdir. Müqavilədə başqa şərt yoxdursa, bu təminat icbari sığorta limitlərini aşan zərər hissəsinə tətbiq olunur. Beləliklə, öz avtomobilinizə dəyən zərər və başqa şəxs qarşısında mülki məsuliyyət eyni təminat sayılmır. Müqavilədə hər iki təminatın şərtlərini ayrıca oxuyun.
Hadisə barədə məlumat verdikdən sonra müqavilədə riskin adını və istisna şərtlərini tapın. Sonra hadisənin təsvirini həmin bəndlərlə müqayisə edin. Məsələn, oğurluqla bağlı müraciətdə oğurluq riskinin təminatını, yanğın müraciətində isə yanğın şərtini nəzərdən keçirin. Bu addım gözləntilərinizi müqavilənin real əhatə dairəsinə uyğunlaşdırır.
Avtomobiliniz üçün riskləri və təminat şərtlərini müqayisə etmək istəyirsinizsə, Kasko sığorta təkliflərini seçin.
Risklərin adlarını müqayisə edərkən təminatın hansı şəxsə və hansı zərərə aid olduğunu da ayırd edin. Azərbaycanda avtomobil sahibinin mülki məsuliyyəti üzrə KASKO müqaviləsindəki təminat, icbari sığorta limitlərini aşan zərər hissəsinə tətbiq olunur. Bu təminatı avtomobilin özünə dəyən zərərin əhatəsi ilə qarışdırmayın; müqavilədə hər təminatın sərhədini ayrıca yoxlayın. Fərdi qəza sığortasında isə risk şəxsin sağlamlıq imkanları ilə bağlı ola bilər. Azərbaycanda 18 yaşınadək uşağın sağlamlıq imkanlarının məhdudlaşması fərdi qəza sığortası üzrə sığorta risklərindən biridir. Bu halın müqavilədə necə ifadə olunduğunu və hansı təminat çərçivəsində nəzərdə tutulduğunu dəqiqləşdirin.
Səfər üçün sığorta seçərkən də riskin növü və minimum təminat məbləği müqavilədə aydın göstərilməlidir. Gürcüstana səfər edən xarici vətəndaşlar üçün tələb olunan tibbi və qəza sığortasının minimum təminatı 30 000 GEL-dir. Təklifləri müqayisə edərkən tibbi və qəza təminatını ayrı-ayrılıqda nəzərdən keçirin, göstərilən məbləğin bu minimumla uyğunluğunu yoxlayın və istisnaları oxuyun. Belə müqayisə hansı hadisələrdə təminatın tətbiq oluna biləcəyini anlamağa və müqavilədəki əhatəni səfər və ya şəxsi ehtiyacla tutuşdurmağa kömək edir. Sığorta hadisəsinin adı ilə təminatın təsvirinin uyğunluğuna diqqət yetirin.
İnsure.az: İcbari əmlak sığortası
insure.az avtomobil və əmlak sığortası üzrə təklifləri rəqəmsal şəkildə müqayisə etməyə kömək edir. KASKO təminatını seçərkən azadolma məbləğini, əhatə olunan riskləri və istisnaları müqavilə şərtləri ilə birlikdə nəzərdən keçirin. Belə müqayisə seçimlər arasındakı fərqləri aydın görməyə imkan verir.
Avtomobiliniz üçün Kasko sığorta, eviniz üçün İcbari əmlak sığortası seçə bilərsiniz. Bizdə eyni anda 10-dan çox sığorta şirkətinin təkliflərini müqayisə edib uyğun variantı müəyyənləşdirmək mümkündür. Səyahət sığortası və İcbari avto sığorta da platformada təqdim olunur.
Sığorta növünü seçin, məlumatları daxil edin və təklifləri müqayisə edin. Müqavilə şərtlərini diqqətlə oxuyub sizə uyğun təminatı seçin. Əlavə məlumat üçün insure.az-a müraciət edin və ya platformaya daxil olun.
Sığorta seçiminizi ehtiyacınıza uyğunlaşdırın
Avtomobildən istifadə qaydanız və sizin üçün vacib olan təminatlar zamanla dəyişə bilər. Müqavilə seçərkən yalnız sığorta haqqına deyil, risklərin əhatəsinə və azadolma şərtinə də diqqət yetirin. Bu yanaşma KASKO təminatının gündəlik ehtiyaclarınıza uyğunluğunu dəyərləndirməyə kömək edər. Kasko sığortası ödəniş qaydalarını anlamaq da seçim zamanı gözləntilərinizi dəqiqləşdirir.
insure.az-da Kasko sığorta, İcbari əmlak sığortası və Səyahət sığortası təkliflərini nəzərdən keçirə bilərsiniz. Təklifləri müqayisə edin, şərtləri oxuyun və sizə uyğun təminatı seçin. Avtomobilinizi və əmlakınızı qorumaq üçün qərarınızı ehtiyaclarınıza əsasən verin.
Seçimlə bağlı sualınız qalıbsa, insure.az-a yazın. Aydın şərtlərlə düşünülmüş qərar vermək daha rahatdır. Uğurlu seçimlər!
Tez-tez verilən suallar
Azadolma məbləği nə deməkdir?
Azadolma məbləği sığorta hadisəsi üzrə zərər hesablanarkən ödənişə təsir edən məbləğdir. Şərtsiz azadolma zərərdən çıxılır. Şərtli azadolmada zərər bu həddi keçdikdə ödəniş başqa qaydada hesablanır. Məsələn, eyni zərər məbləği azadolmanın növündən asılı olaraq fərqli nəticə verə bilər. Müqavilədə azadolma şərtini tapın və onun ödəniş hesablamasına təsirini nəzərdən keçirin.
KASKO sığorta məbləği nə qədər təşkil edir?
KASKO sığorta məbləği müqavilədə avtomobil üçün müəyyən edilən təminat məbləğidir. Bu məbləğ avtomobilin dəyəri və seçilmiş təminat şərtləri nəzərə alınmaqla müəyyənləşir. Müqavilədəki sığorta məbləğini avtomobilin real bazar dəyəri ilə müqayisə edin. Sığorta məbləği sığorta dəyərindən az olduqda, zərər ödənişi bu məbləğlərin nisbətinə əsasən hesablana bilər.
KASKO sığortası ölkə xaricində keçərlidirmi?
Bəli, KASKO sığortası ölkə xaricində də qüvvədə ola bilər. Bunun üçün müqavilədə səfər ediləcək ölkə göstərilməli və əlavə ödəniş nəzərdə tutulmalıdır. Səfərdən əvvəl müqavilədə ölkənin adını və xaricdəki təminatın şərtlərini yoxlayın. Ölkə müqavilədə göstərilməyibsə, həmin ərazidə baş verən hadisənin avtomatik təminata daxil olduğunu düşünməyin.
Kasko sığortası nədir və hansı riskləri əhatə edir?
Kasko sığortası avtomobilə dəyən zərər üzrə müqavilədə göstərilən təminatdır. Müqavilə şərtlərindən asılı olaraq qəza, oğurluq və yanğın kimi risklər əhatə oluna bilər. İcbari avto sığortadan fərqli olaraq, KASKO avtomobil sahibinin öz avtomobilinə dəyən zərəri də təmin edə bilər. Risklərin siyahısını və istisnaları müqavilədə ayrıca oxuyun.
Kasko sığortasında franşiza nədir və ödənişə necə təsir edir?
Franşiza zərər ödənişinə tətbiq edilən azadolma məbləğidir. Şərtsiz franşiza zərərdən çıxılır, şərtli franşizanın isə zərərin bu məbləği keçib-keçməməsindən asılı olaraq ödənişə təsiri olur. Buna görə franşizanın yalnız məbləğinə deyil, tətbiq qaydasına da baxın. Müqavilədə franşizanın hansı risklərə aid olduğunu müqayisə edin.
Kasko sığortası hadisəsi baş verdikdə sığortaçıya nə qədər müddətdə məlumat verilməlidir?
Sığortaçıya məlumat vermə müddəti KASKO müqaviləsinin şərtləri ilə müəyyən edilir. Hadisədən sonra nəzərdən keçirin müqavilədəki bildiriş qaydasını və mümkün qədər tez məlumat verin. Müraciətdə hadisənin vaxtını, yerini və xarakterini qeyd edin. Göndərdiyiniz bildirişin surətini saxlayın ki, müraciət vaxtını və təqdim etdiyiniz məlumatları sonradan dəqiqləşdirə biləsiniz.