Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
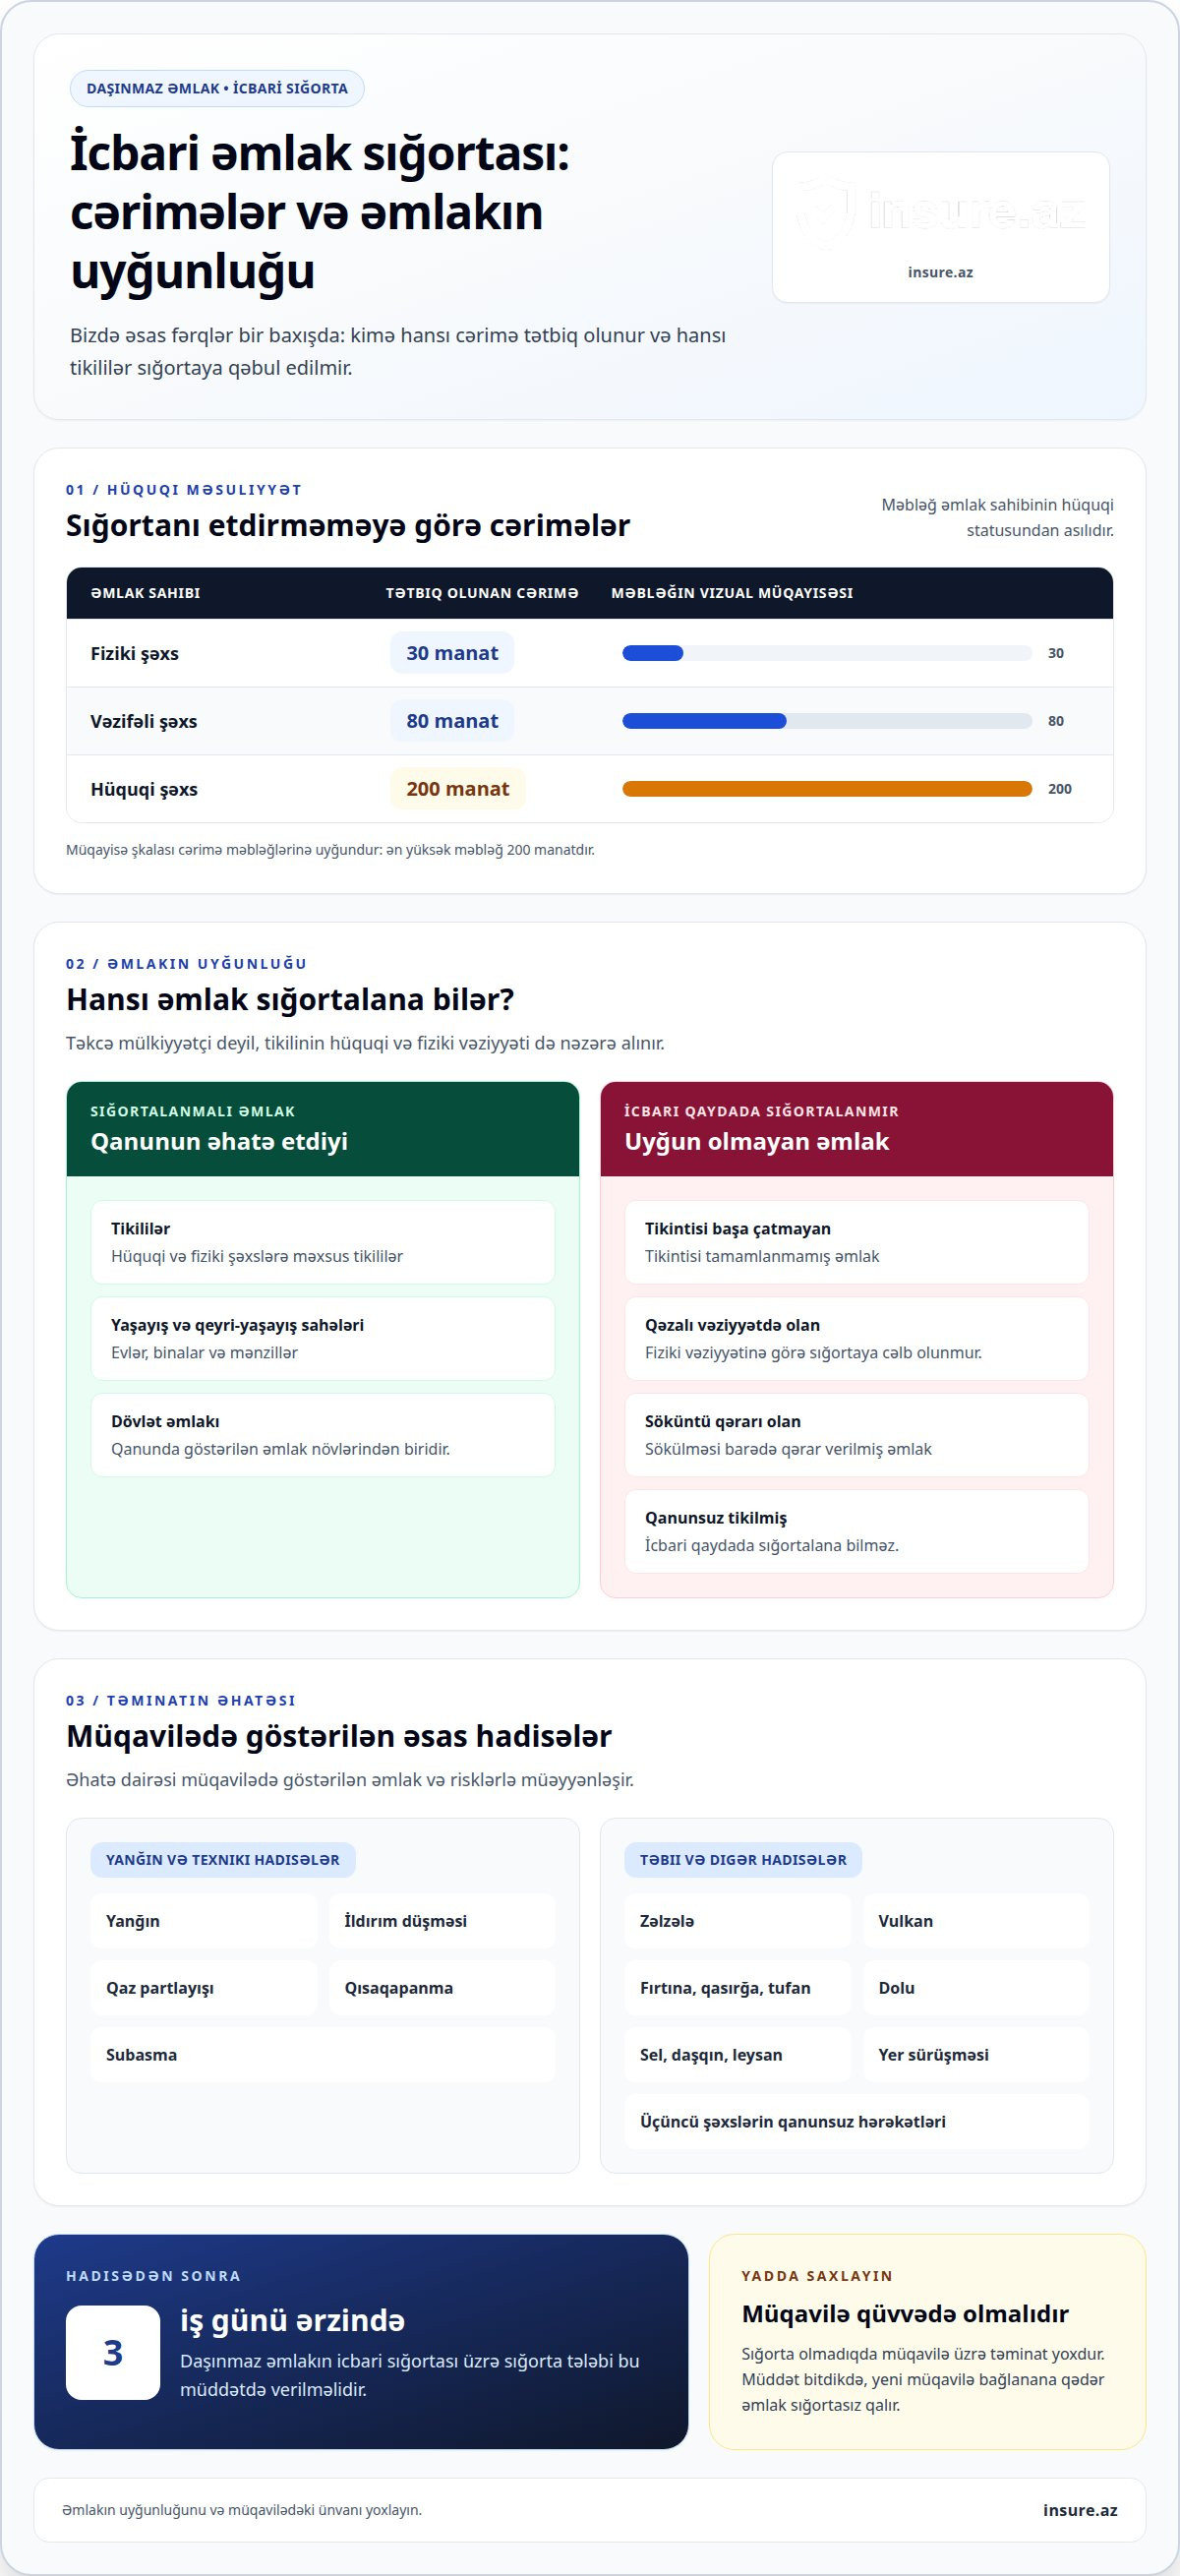
İcbari əmlak sığortası qanunla tələb olunsa da, hər tikili bu təminata daxil edilmir. Əmlak sığortası etdirməməyin hüquqi nəticələri əmlakın sahibinin fiziki şəxs, vəzifəli şəxs və ya hüquqi şəxs olmasından asılı olaraq dəyişir: cərimələr müvafiq olaraq 30, 80 və 200 manatdır.
Bu tələbə görə narahat olmağınız başadüşüləndir: həm cərimə riskini, həm də hadisə zamanı əmlaka dəyə biləcək zərəri nəzərə almaq lazımdır. Tikintisi başa çatmayan, qəzalı, sökülməsi barədə qərar verilmiş və qanunsuz tikilmiş əmlakı icbari qaydada sığortalamaq mümkün deyil.
Bu yazıda daşınmaz əmlakın icbari sığortasının məqsədini, əhatə etdiyi əsas hadisələri, sığortalanmayan əmlak növlərini və sığortanı etdirməməyin hüquqi nəticələrini izah edirik. Beləcə, əmlakınızın icbari sığortaya aid olub-olmadığını və hansı risklərdən qorunduğunu daha aydın anlayacaqsınız.
Key takeaways
- Öyrənin ki, icbari əmlak sığortası hansı hadisələrdən qoruyur və təminatın əsas məqsədi nədir.
- Əmlakınızın sığortaya uyğunluğunu müəyyənləşdirərkən hansı hallara diqqət yetirməli olduğunuzu anlayın.
- Sığortasız əmlaka zərər dəydikdə xərclərin kimə düşə biləcəyini və məsuliyyətin necə yarandığını öyrənin.
- Əmlakın alqı-satqısı, qeydiyyatı və kommunal xidmətləri ilə bağlı sığortanın rolunu aydınlaşdırın.
Daşınmaz əmlakın icbari sığortasının məqsədi və əhatə dairəsi
İcbari əmlak sığortası qanunun tələb etdiyi və müəyyən risklərdən maliyyə təminatı verən sığorta növüdür. “İcbari sığortalar haqqında” Qanunun 35.2-ci maddəsinə əsasən, hüquqi və fiziki şəxslərə məxsus tikililər, yaşayış və qeyri-yaşayış sahələri, evlər, binalar, mənzillər və dövlət əmlakı sığortalanmalıdır. Müvafiq sığorta marağı olan şəxslər üçün bu sığorta öhdəliyi məcburi xarakter daşıyır.
Əhatə dairəsi müqavilədə göstərilən əmlak və hadisələrlə müəyyənləşir. Sığorta hadisəsi müqavilədə nəzərdə tutulan riskin baş verməsidir. Daşınmaz əmlak üzrə təminata yanğın, ildırım düşməsi, qaz partlayışı, qısaqapanma, subasma və üçüncü şəxslərin qanunsuz hərəkətləri daxildir. Təbii hadisələrə zəlzələ, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi aiddir. Məsələn, mənzildə qısaqapanma nəticəsində yanğın baş verərsə, hadisənin müqavilə təminatına uyğunluğu qiymətləndirilir.
Sığortanın məqsədi əmlaka dəyən zərərin maliyyə yükünü azaltmaqdır. “İcbari sığortalar haqqında” Qanunun 42.2-ci maddəsinə əsasən, əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında mülki məsuliyyətin sığortası da icbaridir. Bu təminat əmlakdan istifadə zamanı başqasının əmlakına və ya sağlamlığına dəyən zərərlə bağlı məsuliyyətə aiddir.
Hər əmlak icbari sığortaya qəbul edilmir. Qanunun 35.3.2-ci maddəsinə əsasən, tikintisi başa çatmamış əmlak, 35.3.3-cü maddəsinə görə isə qəzalı vəziyyətdə olan əmlak sığortaya cəlb olunmur. Söküntü qərarı olan və qanunsuz tikilmiş əmlak da icbari qaydada sığortalanmır. Deməli, mülkiyyətçi olmaqla yanaşı, tikilinin hüquqi və fiziki vəziyyəti də əhəmiyyət daşıyır.
Müqavilə rəsmiləşdirilərkən əmlakın ünvanını və müqavilənin müddətini düzgün qeyd edin. Qüvvədə olmasını yoxlamaq üçün müqavilə nömrəsi və əmlakın ünvanı ilə İcbari Sığorta Bürosunun elektron xidmətindən istifadə edin. Beləcə, təminatın hansı ünvana və müddətə aid olduğunu dəqiqləşdirə bilərsiniz.
Sığortanın qanuni məcburiliyi
İcbari sığorta qanunla tələb olunan sığorta növüdür. Azərbaycanda “İcbari sığortalar haqqında” Qanun 18 Oktyabr 2011-ci il tarixində qüvvəyə minib. Qanunun 3.1.1-ci maddəsinə əsasən, müvafiq sığorta növü üzrə sığorta marağı olan şəxslər üçün icbari sığorta məcburidir. Daşınmaz əmlakın sahibi bu öhdəliyi nəzərə almalı, sığorta müqaviləsinin əmlaka aid olmasını təmin etməlidir.
İnzibati cərimə icbari sığortanı etdirməməyə görə tətbiq olunan pul tənbehidir. Fiziki şəxs üçün cərimə 30 manat, vəzifəli şəxs üçün 80 manat, hüquqi şəxs üçün isə 200 manatdır. Məsələn, mənzilin sahibi fiziki şəxsdirsə, ona tətbiq olunan məbləğ vəzifəli şəxslər və şirkətlər üçün nəzərdə tutulan məbləğdən fərqlənir. Buna görə məsuliyyətin kimə aid olduğunu müəyyənləşdirərkən əmlak sahibinin hüquqi statusu əsas götürülür.
Hüquqi şəxs şirkət və ya başqa təşkilat kimi qeydiyyatdan keçmiş qurumdur. Belə quruma məxsus ofis və ya qeyri-yaşayış sahəsinin sığortalanması da qanuni tələbdir. Vəzifəli şəxslər üçün isə ayrıca cərimə kateqoriyası müəyyən edilib. Deməli, eyni əmlakdan istifadə edilməsi məsul şəxslərin hüquqi statusunu eyniləşdirmir. Fiziki şəxs, vəzifəli şəxs və hüquqi şəxs üçün nəzərdə tutulan məbləğlər fərqlidir.
Əmlak sığortası etdirməməyin hüquqi nəticələri mümkün cərimə ilə məhdudlaşmır: sığorta olmadıqda müqavilə üzrə təminat da yoxdur. Deməli, hadisə zamanı zərər sığorta ödənişi ilə qarşılanmır. Öhdəliyi yerinə yetirmək üçün əmlaka uyğun müqavilə bağlayın və qüvvədə olma müddətini izləyin. Müddət bitdikdə təminat dayanır, yeni müqavilə bağlanana qədər əmlak sığortasız qalır.
Hadisə ilə bağlı sığorta tələbinin verilmə vaxtını da nəzərdən qaçırmayın. Azərbaycanda daşınmaz əmlakın icbari sığortası üzrə sığorta tələbi 3 iş günü ərzində verilməlidir. Buna görə müraciəti sonraya saxlamaq əvəzinə, tələb üçün lazım olan məlumatları vaxtında dəqiqləşdirmək məqsədəuyğundur. Müqavilə məlumatlarını və hadisəyə dair qeydləri əlçatan saxlamaq müraciət zamanı işinizi asanlaşdıra bilər. Müraciətin hansı qaydada təqdim ediləcəyini və hansı məlumatların tələb olunduğunu sığortaçı ilə dəqiqləşdirin; bu, müddət daxilində uyğun addım atmağa kömək edər. Müraciətin verildiyi vaxtı qeyd etmək və təqdim etmə ilə bağlı təsdiqi saxlamaq da faydalıdır. Vaxt məsələsini əvvəlcədən nəzərə almaq sonradan əlavə qarışıqlıq yaranmasının qarşısını almağa kömək edə bilər. Beləliklə, sığorta təminatının mövcudluğu ilə yanaşı, hadisədən sonra tələbin vaxtında çatdırılmasına da diqqət yetirmiş olarsınız.
Əmlak sığortası olmayan evə və ya obyektə zərər dəysə, zərəri kim ödəyir?
Sığortasız əmlak dedikdə, qüvvədə olan icbari sığorta müqaviləsi ilə təmin olunmayan ev və ya obyekt nəzərdə tutulur. Öz əmlakınıza zərər dəydikdə, həmin müqavilə üzrə ödəniş alınmır. Məsələn, sığortasız mənzildə yanğın baş verərsə, təmir xərclərini əvvəlcə mülkiyyətçi qarşılayır. Zərərin səbəbi və hadisənin hansı təminata aid olması ödəniş məsələsinə təsir edir. Sığorta olmadıqda zərəri özünüz ödəməli ola bilərsiniz.
Zərərə başqa şəxsin hərəkəti səbəb olubsa, onun məsuliyyəti ayrıca qiymətləndirilir. Məsələn, qonşu mənzildə baş verən hadisə evinizə ziyan vurarsa, sığortasız olmağınız qonşunun mümkün məsuliyyətini aradan qaldırmır. Bununla belə, kompensasiya avtomatik verilmir: zərərin səbəbi, məsul şəxsin müəyyənləşdirilməsi və tətbiq olunan təminat nəzərə alınır. Hadisədə başqa şəxsin məsuliyyəti yoxdursa, öz əmlakınıza dəymiş zərəri özünüz qarşılaya bilərsiniz.
Əmlakın istismarı ilə bağlı üçüncü şəxslər qarşısında mülki məsuliyyət ayrıca sığorta təminatıdır. “İcbari sığortalar haqqında” Qanunun 42.2-ci maddəsinə əsasən, bu məsuliyyətin sığortası icbaridir. Üçüncü şəxslərin əmlakına dəyən zərər müvafiq məsuliyyət sığortası çərçivəsində qarşılana bilər. Bir şəxsin sağlamlığına dəyən zərər üzrə məbləğ 5.000 manat, sağlamlığa dəyən zərər üzrə ümumi məbləğ isə 50.000 manatdır. Bu təminat öz evinizə dəyən zərərin ödənilməsi ilə eyni deyil.
Bu iki təminatın məqsədi fərqlidir: biri öz daşınmaz əmlakınıza, digəri isə əmlakdan istifadə zamanı başqalarına dəyə biləcək zərərə aiddir. Məsələn, obyektinizdən sızan su qonşunun sahəsinə ziyan vurarsa, üçüncü şəxs qarşısında məsuliyyət məsələsi yarana bilər. Sığorta hadisəsi zamanı ödəniş sığortalı şəxsə edilir. Buna görə zərərçəkən və sığortalı olmaq eyni anlayış deyil. Hadisənin kimə zərər vurduğunu və hansı təminata aid olduğunu ayırd edin.
Azərbaycanda daşınmaz əmlakın icbari sığortası üzrə zərərlərin qarşılanması 7 iş günü ərzində həyata keçirilir. Bu müddət icbari sığorta təminatı üzrə qarşılanan zərərə aiddir və sığortasız əmlaka dəymiş zərərin avtomatik ödənilməsi demək deyil. Buna görə hadisənin nəticəsini qiymətləndirərkən əmlakın sığortalı olub-olmadığını və zərərin kimə dəydiyini ayrı-ayrılıqda nəzərə almaq lazımdır.
Öz əmlakına dəymiş zərər üçün sığorta təminatı yoxdursa, həmin zərər üzrə ödəniş gözləmək olmaz; başqa şəxsin məsuliyyəti varsa, məsələ onun hərəkəti və dəymiş zərərlə əlaqəsi əsasında ayrıca qiymətləndirilir. Üçüncü şəxsin əmlakına zərər dəydikdə isə əmlakdan istifadə ilə bağlı mülki məsuliyyət təminatının uyğunluğu nəzərə alınır. Beləliklə, 7 iş günü müddəti məsul şəxsin müəyyənləşdirilməsi və sığorta təminatının tətbiqi məsələlərini əvəz etmir. Zərərçəkənlə sığortalının fərqli ola biləcəyini yadda saxlamaq, hadisənin hansı təminata aid olduğunu düzgün ayırmağa kömək edir.
Sığortasız əmlakın alqı-satqısı, qeydiyyatı və kommunal xidmətlərə təsiri varmı?
Alqı-satqı mülkiyyətçinin dəyişməsi, qeydiyyat isə daşınmaz əmlak üzərində hüququn dövlət reyestrində qeydə alınmasıdır. Bunlar icbari sığorta öhdəliyindən ayrı məsələlərdir. Əmlakın sığortasız olması təkbaşına satışın qadağan edilməsi və ya mülkiyyət hüququnun itirilməsi demək deyil. Bununla belə, sığorta öhdəliyi qüvvədə qalır.
Məsələn, evini satmaq istəyən mülkiyyətçi alqı-satqı sənədlərini və sığorta müqaviləsini ayrıca nəzərdən keçirməlidir. Əmlakın ünvanı və mülkiyyət məlumatları satış sənədlərində, sığorta müqaviləsi isə əmlakın risklərdən qorunmasında əhəmiyyət daşıyır. Müqavilə olmadıqda sığorta ödənişi almaq mümkün deyil. Buna görə satış zamanı sığortanın olmamasından doğan maliyyə riskini də nəzərə alın.
Elektrik, qaz və su təchizatı sığorta müqaviləsindən ayrı münasibətlərdir. İcbari sığortanın olmaması özlüyündə kommunal xidmətlərin avtomatik dayandırılması demək deyil. Məsələn, mənzilin sığortasız olması elektrik və su istifadəsinə dair müqavilələri sığorta təminatına çevirmir. Eyni zamanda, sığortanın olmamasından kommunal xidmətlərin kəsiləcəyi qənaətinə gəlmək olmaz.
Əmlakla bağlı sənədləri məqsədinə görə ayırın: mülkiyyət sənədləri hüquq və alqı-satqıya, kommunal müqavilələr xidmət təchizatına, sığorta müqaviləsi isə nəzərdə tutulan risklərə aiddir. Müqavilə rəsmiləşdirilərkən əmlakın ünvanı və tərəflərin məlumatlarının düzgün göstərilməsi vacibdir. Daşınmaz əmlakınızı qorumaq üçün icbari əmlak sığortası seçimini nəzərdən keçirin.
İnsure.az: İcbari əmlak sığortası
insure.az daşınmaz əmlakınız üçün icbari əmlak sığortası təkliflərini rəqəmsal şəkildə müqayisə etməyə kömək edir. Bu seçim əmlakınızın icbari sığortaya aid olduğunu müəyyənləşdirdikdən və müqavilə bağlamağa hazır olduqdan sonra uyğundur. Platformada eyni anda 10-dan çox sığorta şirkətinin təkliflərini nəzərdən keçirib, şərtləri müqayisə edə bilərsiniz. Beləcə, qərarınızı daha aydın məlumat əsasında verirsiniz.
Əmlakın ünvanı və müqavilə məlumatları seçim zamanı vacibdir. Təklifləri nəzərdən keçirərkən sığorta təminatının əhatəsinə və müqavilə müddətinə diqqət yetirin. Əmlakınız üçün icbari əmlak sığortası barədə danışmaq istəyirsinizsə, insure.az ilə əlaqə saxlayın.
Əmlakınız üçün növbəti addımı seçin
Əmlakınızı qorumaq üçün sığorta məsələsini gündəlik planınıza daxil edin. Müqaviləni nəzərdən keçirərkən ailənizin yaşayış təhlükəsizliyini və əmlakdan istifadə məqsədinizi əsas götürün. Əmlak sığortası etdirməməyin hüquqi nəticələrini anlamaq məsuliyyətli qərar verməyə kömək edir. İndi atacağınız addım gələcəkdə yarana biləcək qeyri-müəyyənliyi azalda bilər.
Əmlakınız üçün uyğun təminatı seçmək istəyirsinizsə, suallarınızı insure.az-a ünvanlayın. Əlaqə üçün insure.az-a yazın, seçimlərinizi aydınlaşdırın və növbəti addımınızı rahatlıqla müəyyən edin.
Tez-tez verilən suallar
Azərbaycanda daşınmaz əmlakın icbari sığortası kimlər üçün məcburidir?
Müvafiq sığorta marağı olan fiziki və hüquqi şəxslər üçün bu sığorta məcburidir. Öhdəlik yaşayış və qeyri-yaşayış sahələrinə, evlərə, binalara və mənzillərə aiddir. Məsələn, fiziki şəxsə məxsus mənzil icbari sığortalanmalıdır. Hüquqi şəxsin ofisi və ya başqa daşınmaz əmlakı da bu tələbin əhatəsinə daxildir.
Əmlak sığortası etdirməməyə görə hansı cərimələr və hüquqi məsuliyyət nəzərdə tutulur?
Sığortanı etdirməməyə görə cərimənin məbləği şəxsin statusuna görə müəyyən edilir. Fiziki şəxslər üçün 30 manat, vəzifəli şəxslər üçün 80 manat, hüquqi şəxslər üçün 200 manat cərimə nəzərdə tutulur. Bundan başqa, sığorta müqaviləsi olmadıqda əmlaka dəyən zərər üzrə həmin müqavilədən ödəniş alınmır. Məsələn, yanğın nəticəsində evə zərər dəysə, sahibi xərcləri özü qarşılaya bilər.
Əmlakın icbari sığortası üçün cərimənin məbləği nə qədərdir və hansı qanunla müəyyən edilir?
Cərimə fiziki şəxsə 30 manat, vəzifəli şəxsə 80 manat, hüquqi şəxsə 200 manatdır. Bu öhdəlik və məsuliyyət “İcbari sığortalar haqqında” Azərbaycan Respublikasının Qanunu ilə müəyyən edilir. Qanun 18 Oktyabr 2011-ci il tarixində qüvvəyə minib. Məsələn, şirkətə məxsus obyekt sığortalanmayıbsa, hüquqi şəxs üçün göstərilən cərimə kateqoriyası tətbiq olunur.
Hansı əmlaklar icbari sığortadan azaddır və qanuni istisnalar hansılardır?
Bəzi əmlaklar icbari sığortaya cəlb olunmur, lakin bu halı ümumi azadolma kimi deyil, sığortalanma məhdudiyyəti kimi anlamaq lazımdır. Tikintisi başa çatmayan əmlak Qanunun 35.3.2-ci maddəsində, qəzalı əmlak isə 35.3.3-cü maddəsində göstərilir. Söküntü qərarı olan və qanunsuz tikilmiş əmlak da icbari qaydada sığortalanmır. Məsələn, tikintisi davam edən bina bu meyara uyğun ola bilər.
Hüquqi şəxsə məxsus əmlak sığortalanmadıqda hansı nəticələr yaranır?
Hüquqi şəxs icbari sığorta öhdəliyini yerinə yetirmədikdə 200 manat cərimə ilə üzləşə bilər. Sığorta müqaviləsi olmadıqda, əmlaka dəyən zərər üzrə həmin müqavilənin təminatından istifadə etmək mümkün deyil. Məsələn, şirkətin ofisində sığorta hadisəsi baş versə, şirkət zərərin öz əmlakına aid hissəsini özü qarşılaya bilər. Üçüncü şəxslərə dəymiş zərər ayrıca məsuliyyət məsələsidir.
Əmlak sığortası ilə bağlı cərimədən şikayət və ya azadolma qaydası necədir?
Cərimə qərarı ilə razı deyilsinizsə, qərarda göstərilən şikayət qaydasına uyğun hərəkət edin. Müraciətə əmlakın vəziyyətini və qərarla bağlı mövqeyinizi əsaslandıran sənədləri əlavə etmək faydalıdır. Tikintisi başa çatmayan və ya qəzalı əmlakın sığortaya qəbul edilməməsi cərimədən avtomatik azadolma demək deyil. Buna görə qərarı və əmlaka aid sənədləri birlikdə nəzərdən keçirin.