Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
Bağ evinin icbari sığortası üzrə sığorta məbləği evin yerləşdiyi əraziyə görə 15 000, 20 000 və ya 25 000 manatdır. Deməli, bağ eviniz üçün tətbiq edilən məbləği müəyyən edən əsas amil onun hansı yaşayış məntəqəsində yerləşməsidir.
Əhatənin nələri qoruduğunu və sığorta hadisəsi baş verəndə ödənişin kimə verildiyini bilmək vacibdir. Məqalədə sığortalanan əmlakın və evin hansı hissələrinin əhatə olunduğu, şəhadətnamədə hansı məlumatların yer aldığı və ödənişi kimin aldığı barədə aydın cavab tapa bilərsiniz.
Beləliklə, bağ eviniz üçün icbari sığortanın məbləğini və əhatə dairəsini qiymətləndirmək asanlaşacaq. Həmçinin hansı hallarda əmlak icbari sığortaya qəbul olunmadığını və əlavə risklər üçün hansı təminatın seçilə biləcəyini öyrənəcəksiniz.
Əsas məqamlar
- Sığorta məbləğinin evin yerləşdiyi əraziyə görə necə dəyişdiyini öyrənin.
- Hansı hadisələrin təminata daxil olduğunu və evin hansı hissələrinin qorunduğunu anlayın.
- Şəhadətnamədə göstərilən əsas məlumatları və hadisə zamanı ödənişin kimə verildiyini öyrənin.
- Bağ evinizin icbari sığortaya uyğunluğunu və əlavə risklər üçün hansı təminatın nəzərdə tutula biləcəyini müəyyənləşdirin.
Daşınmaz əmlakın icbari sığortası üzrə sığorta məbləği nə qədərdir?
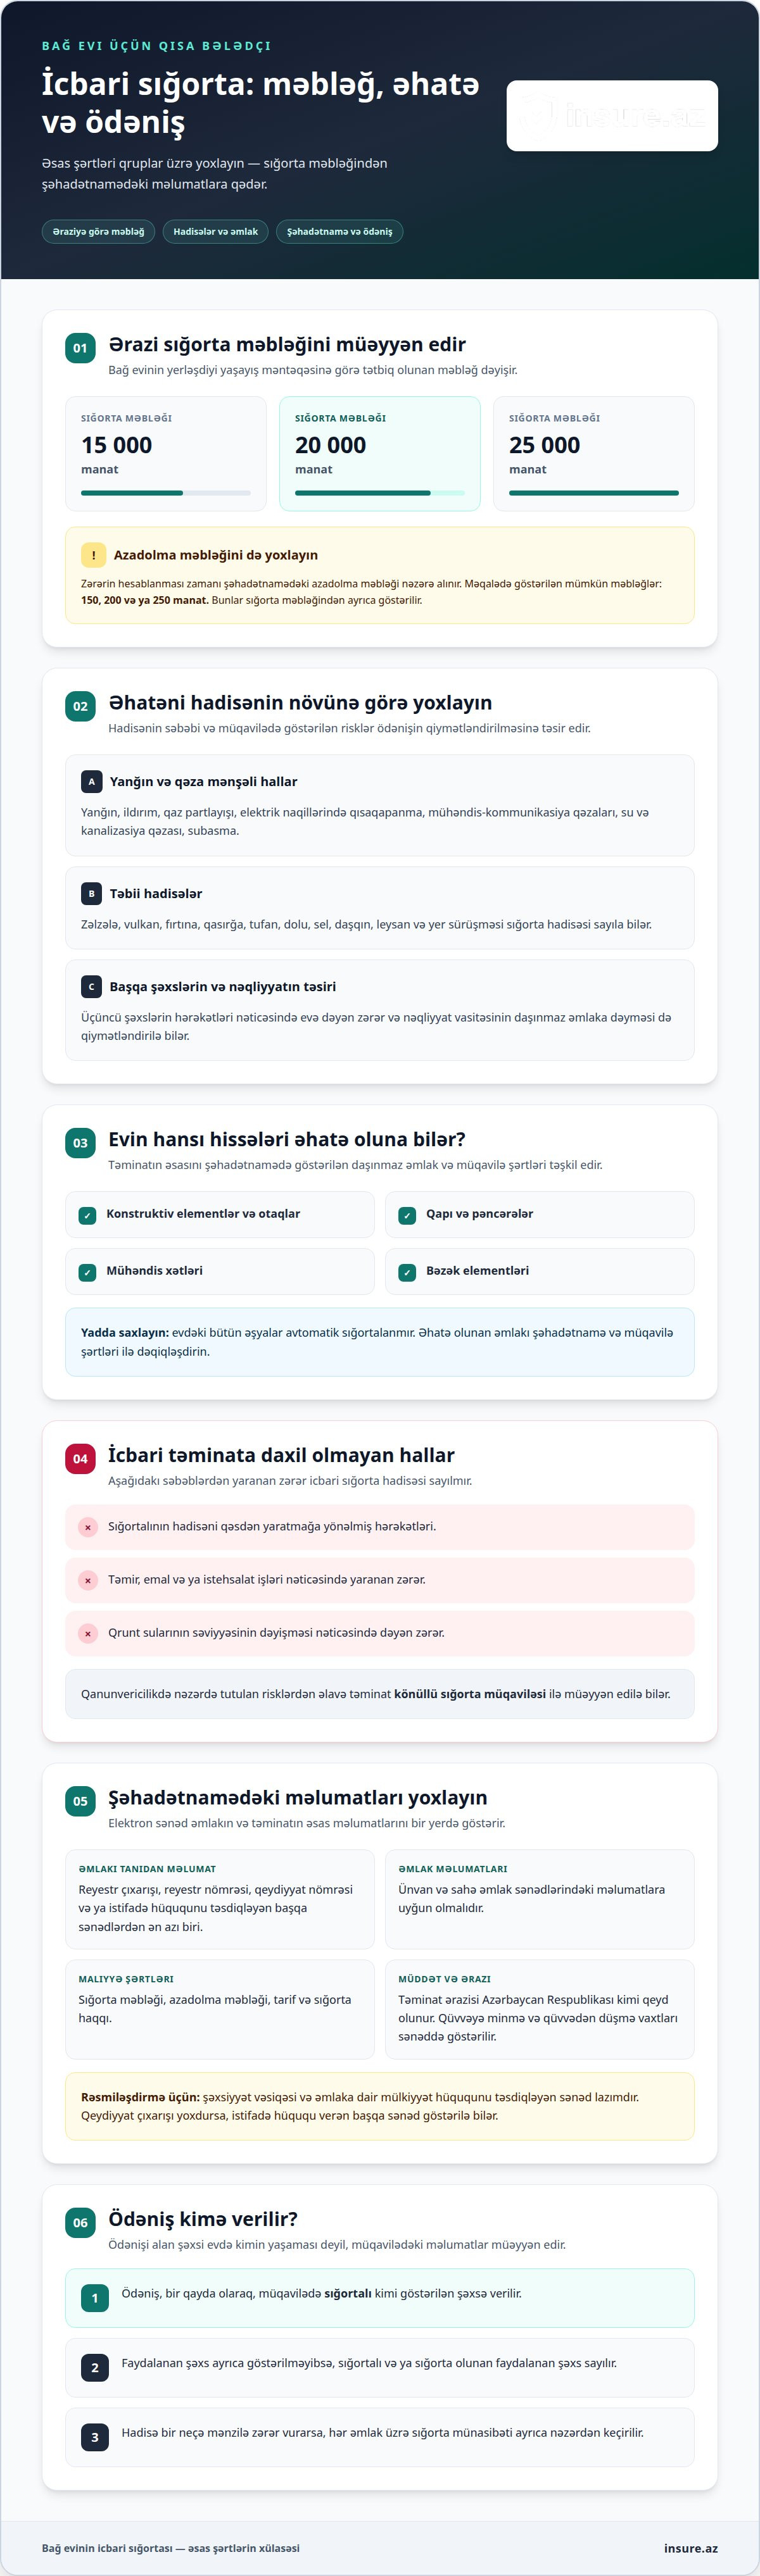
Bağ evinin icbari sığortası üzrə məbləğ əmlakın yerləşdiyi yaşayış məntəqəsindən asılı olaraq 15 000, 20 000 və ya 25 000 manatdır. Ərazi üzrə tətbiq edilən məbləğlə yanaşı, 150, 200 və ya 250 manat azadolma məbləği də nəzərə alınır. Azadolma məbləği zərərin hesablanması zamanı tətbiq edilir. Buna görə yalnız təminat həddinə deyil, şəhadətnamədəki azadolma məbləğinə də diqqət yetirin.
İcbari təminata yanğın, ildırım, qaz partlayışı, elektrik naqillərində qısaqapanma və mühəndis-kommunikasiya qəzaları daxil ola bilər. Zəlzələ, sel, daşqın, leysan, dolu, fırtına və yer sürüşməsi də sığorta hadisəsi sayıla bilər. Üçüncü şəxslərin hərəkətləri nəticəsində evə dəyən zərər də təminat çərçivəsində qiymətləndirilə bilər. Ödəniş zamanı hadisənin səbəbi və müqavilədə göstərilən risklərə uyğunluğu nəzərə alınır.
Yaşayış evinin təminatı konstruktiv elementləri, otaqları, qapı və pəncərələri, mühəndis xətləri və bəzək elementlərini əhatə edə bilər. Məsələn, sığorta hadisəsi nəticəsində istilik xətti və pəncərə zədələnərsə, həmin hissələrə dəyən zərər qiymətləndirilir. Evdəki bütün əşyaların avtomatik sığortalandığını düşünməyin. Əsas götürülənlər şəhadətnamədə göstərilən daşınmaz əmlak və müqavilənin şərtləridir.
Bağ evinin icbari sığortası hansı hallarda ödəniş etmir? Sığortalının hadisəni qəsdən yaratmağa yönəlmiş hərəkətləri, təmir, emal və ya istehsalat işləri nəticəsində yaranan zərər sığorta hadisəsi sayılmır. Qrunt sularının səviyyəsinin dəyişməsi nəticəsində dəyən zərər də icbari təminata daxil deyil. Məsələn, boru qəzası ilə qrunt sularının səviyyəsinin dəyişməsi fərqli səbəblərdir və eyni qaydada qiymətləndirilmir. Qanunvericilikdə nəzərdə tutulan risklərdən əlavə təminat könüllü sığorta müqaviləsi ilə müəyyən edilə bilər.
Daşınmaz əmlak üzrə icbari təminatın əhatəsini nəzərdən keçirərkən hadisələri mənşəyinə görə qruplaşdırmaq olar: yanğın, qaz partlayışı və elektrik naqillərində qısaqapanma bir qrupa, su və kanalizasiya qəzası ilə subasma isə başqa qrupa daxildir. Nəqliyyat vasitəsinin dəyməsi də daşınmaz əmlaka zərər vura bilən hadisələr sırasındadır. Daşınmaz əmlakın icbari sığortası bu hadisələr və təbii fəlakətlər kimi hallardan dəyən zərəri əhatə edir. Hadisənin növünü və zərərin səbəbini ayırd etmək onun hansı risk üzrə qiymətləndiriləcəyini anlamağa kömək edir.
Azərbaycanda zəlzələ, vulkan, fırtına, qasırğa, tufan, dolu, sel, daşqın, leysan və yer sürüşməsi daşınmaz əmlakın icbari sığortasında sığorta hadisəsi sayıla bilər. Bu siyahı əmlaka zərər vura bilən müxtəlif təbii hadisələri əhatə edir. Yanğın və qəza mənşəli hallar da təbii fəlakətlərlə eyni təminat çərçivəsində nəzərdə tutula bildiyindən, zərərin hansı hadisə ilə bağlı olduğunu dəqiqləşdirmək vacibdir. Deməli, əhatə tək bir hadisə növü ilə məhdudlaşmır, göstərilən risklərin müxtəlifliyi nəzərə alınır.
Yaşayış evləri və mənzillər üçün daşınmaz əmlakın icbari sığortası şəhadətnaməsi
Şəhadətnamə elektron sənəddir və əmlak təminatının əsas məlumatlarını bir yerdə göstərir. Bağ evinin icbari sığortasını rəsmiləşdirərkən əmlakın hüquqi sənədləri və şəhadətnamədəki məlumatlar əsas götürülür.
Şəhadətnamənin əhatə etdiyi əmlak
Daşınmaz əmlakın icbari sığortası fiziki və hüquqi şəxslərin evlərinə, mənzillərinə, yaşayış və qeyri-yaşayış sahələrinə, tikililərinə şamil olunur. Bağ evi yaşayış evi kimi sığortalanırsa, şəhadətnamədə əmlakı tanımağa imkan verən məlumatlar göstərilir. Reyestr çıxarışı, reyestr nömrəsi, qeydiyyat nömrəsi və ya istifadə hüququnu təsdiqləyən başqa sənədlərdən ən azı biri qeyd edilməlidir. Ünvanı və sahəni əmlak sənədlərindəki məlumatlara uyğun təqdim etmək vacibdir.
İcbari sığortanın məqsədi
24 iyun 2011-ci il tarixli “İcbari sığortalar haqqında” Qanunda nəzərdə tutulan təminat yanğın və digər sığorta hadisələri nəticəsində əmlaka dəyən zərərin əvəzinin ödənilməsinə xidmət edir. Şəhadətnamədə sığorta məbləği, azadolma məbləği, tarif və sığorta haqqı göstərilir. Təminat ərazisi Azərbaycan Respublikası kimi qeyd olunur. Elektron formada tərtib edilən sənəddə qüvvəyə minmə və qüvvədən düşmə tarixləri, həmçinin saat, dəqiqə və saniyə yer alır. Bu məlumatlar müqavilənin hansı müddətdə qüvvədə olduğunu müəyyənləşdirir.
Tənzimlənmə və sığortasız saxlama
Qanun daşınmaz əmlakın icbari sığortasının hüquqi əsasını müəyyən edir. Sığortasız saxlama ilə bağlı qərar verməzdən əvvəl mövcud sığorta təminatını dəqiqləşdirmək faydalıdır. Əsas praktiki fərq budur: şəhadətnamə olmadıqda, əmlak üzrə icbari sığorta təminatı da yoxdur. Şəhadətnamənin elektron olması sənədin kağız formasında itkisi riskini aradan qaldırmır; onun qüvvədəolma tarixləri və əmlak məlumatları əhəmiyyətini saxlayır.
Sənədlər və qeydiyyat statusu
Rəsmiləşdirmə üçün şəxsiyyət vəsiqəsi və əmlaka dair mülkiyyət hüququnu təsdiqləyən sənəd lazımdır. Qeydiyyat çıxarışı yoxdursa, istifadə hüququ verən başqa sənəd şəhadətnamədə göstərilə bilər. Bu sənədlərdən heç biri olmadıqda, əmlak məlumatlarını bu qaydada rəsmiləşdirmək mümkün olmur. Sığortanı tələb olunan məlumatları sığortaçıya təqdim edib elektron şəhadətnamə almaqla rəsmiləşdirmək olar.
Sığorta hadisəsində ödənişin kimə verilməsi
Ödənişin kimə veriləcəyini müəyyənləşdirmək üçün sığorta müqaviləsindəki məlumatları yoxlamaq vacibdir. Bağ evinin icbari sığortasında da ödənişi alan evdə yaşayan hər kəs deyil, müqavilədə sığortalı kimi göstərilən şəxsdir. Məsələn, ev sahibi müqaviləni öz adına bağlayıbsa, zərər ödənişi ona verilir. Hadisə zamanı ailə üzvünün evdə olması ödəniş alan şəxsi dəyişmir.
Şəhadətnamədə faydalanan şəxs ayrıca göstərilməyibsə, sığortalı və ya sığorta olunan faydalanan şəxs sayılır. Bu məlumat müqavilə tərəflərini, o cümlədən evin faktiki sahibindən fərqli ola biləcək şəxsləri aydınlaşdırır. Məsələn, ev sahibi ilə sığortalı ayrı şəxslərdirsə, şəhadətnamədəki sığortalı və faydalanan şəxs qeydləri ödənişin kimə aid olduğunu müəyyənləşdirməyə kömək edir. Ödəniş qaydasını anlamaq üçün bu şəxslərin rolunu ayırd etmək vacibdir.
Hadisə iki mənzilə zərər vurubsa, hər əmlak üzrə sığorta münasibəti ayrıca nəzərdən keçirilir. Məsələn, su sızması sizin və qonşunun mənzilinə təsir edibsə, hər mənzil üzrə ödəniş həmin mənzilin sığorta müqaviləsində göstərilən sığortalı şəxsə aid edilir. Qonşunun zərərinə görə ödəniş avtomatik olaraq sizin müqavilənizdəki sığortalıya verilmir. Əmlakın sahibinin kim olması ilə müqavilədə kimin sığortalı göstərilməsi fərqli məlumatlardır.
Ödəniş üçün hadisənin müqavilədə nəzərdə tutulan riskə uyğunluğu da qiymətləndirilir. Məsələn, kanalizasiya qəzasından sonra divar və döşəmə zədələnərsə, hadisənin səbəbi və zərər görən əmlak araşdırılır. Eyni görünən zərər müxtəlif səbəblərdən yarana bildiyindən, yalnız görünən zədəyə əsaslanmaq olmaz. Bağ evinin icbari sığortası üzrə tələb təqdim ediləndə hadisənin səbəbi, zərərin yeri və şəhadətnamədəki məlumatlar nəzərə alınır.
Praktik olaraq, sığortalı şəxs hadisə barədə məlumatı təqdim etməli və zərərin hansı əmlaka dəydiyini dəqiq göstərməlidir. Sığorta hadisəsi üzrə tələb 3 iş günü ərzində təqdim edilə bilər. Bu addım sığortalının müraciətini vaxtında çatdırmasına imkan verir. Ödənişin kimə aid olduğu isə müqavilədəki sığortalı və faydalanan şəxs məlumatları ilə müəyyənləşir. Beləliklə, bağ evinin sığortasında müqavilə tərəfini və hadisə ilə bağlı məlumatları dəqiq göstərmək vacibdir.
İcbari sığortanın əhatə etdiyi əmlak
Daşınmaz əmlakın icbari sığortası evin özünə və konstruktiv hissələrinə dəyən zərəri əhatə edə bilər. Bağ evinin hansı elementlərinin təminata daxil olduğunu anlamaq üçün tikilini və mühəndis xətlərini ayrıca nəzərdən keçirin.
Yaşayış evinin konstruktiv elementləri, otaqları, qapı və pəncərələri, mühəndis xətləri və bəzək elementləri sığorta təminatına daxil ola bilər. Mühəndis xətlərinə istilik sistemi ilə bağlı xətlər də aiddir. Məsələn, sığorta hadisəsi nəticəsində pəncərə və istilik xətti zədələnərsə, həmin elementlərə dəyən zərər qiymətləndirilir. Bu, evdəki bütün əşyaların avtomatik sığortalanması demək deyil. Əsas götürülənlər şəhadətnamədə göstərilən daşınmaz əmlak və müqavilənin təminat şərtləridir.
Əmlakın hüquqi və texniki vəziyyəti də sığortaya cəlb edilməsinə təsir edir. Tikintisi başa çatmayan, qəzalı vəziyyətdə olan, sökülməsi barədə dövlət və ya yerli özünüidarəetmə orqanının qərarı verilən tikililər icbari sığortaya cəlb olunmur. Mülki Məcəllənin 180-ci maddəsinə uyğun olaraq özbaşına tikinti sayılan daşınmaz əmlak da bu təminatdan kənarda qalır. Buna görə bağ evinin qeydiyyat sənədləri və tikilinin hüquqi statusu əhatənin müəyyənləşdirilməsində mühüm rol oynayır.
Əhatəni praktik olaraq belə ayırd edin: əvvəlcə şəhadətnamədə göstərilən əmlakı müəyyənləşdirin, sonra zədələnən hissənin evin konstruktiv elementinə, mühəndis xəttinə və ya başqa əmlaka aid olduğunu dəqiqləşdirin. Məsələn, yanğın otağın bəzəyinə və qapıya zərər veribsə, həmin hissələr üzrə zərərin səbəbi və müqavilədəki riskə uyğunluğu qiymətləndirilir. Qanunvericilikdə nəzərdə tutulan risklərdən əlavə təminat könüllü sığorta müqaviləsi ilə müəyyən edilə bilər.
Bağ evinizin əmlak məlumatlarını təqdim edib, uyğun təminat üçün rəsmiləşdirmə addımlarına onlayn başlayın.
Azərbaycan Respublikasında yaşayış evlərinin icbari sığortası evin konstruktiv elementlərinə, otaqlarına, qapı və pəncərələrinə, mühəndis xətlərinə və bəzək elementlərinə dəyən zərərləri əhatə edir. Zərərin hansı hissəyə aid olduğunu ayrıca müəyyənləşdirmək əhatəni düzgün başa düşməyə kömək edir. Eyni hadisə evin bir neçə hissəsinə təsir etdikdə, hər zədələnmiş elementi öz təyinatına uyğun nəzərdən keçirmək olar.
Qiymətləndirmə zamanı zərərin evin özünə aid olub-olmadığını və hansı elementdə yarandığını ayırd etmək faydalıdır. Otağın bəzəyi, qapı və pəncərə, eləcə də mühəndis xətti ayrı-ayrı hissələr kimi təsvir edilə bilər. Bu yanaşma zərərin tərkibini aydın göstərir. Əhatəni yoxlayarkən şəhadətnamədəki əmlak məlumatını zədələnən hissə ilə tutuşdurun və təminatın sərhədini həmin məlumatlar əsasında müəyyən edin. Bu, əhatə olunan ev hissələrini şəxsi əşyalardan fərqləndirməyə kömək edir.
İnsure.az
insure.az bağ eviniz üçün icbari əmlak sığortası üzrə təklifləri rəqəmsal şəkildə müqayisə etməyə və seçim etməyə kömək edir. Evin yerləşdiyi əraziyə uyğun sığorta məbləğini, şəhadətnamədəki əmlak məlumatlarını və təminat şərtlərini artıq nəzərdən keçirmisiniz. İndi fərqli sığorta şirkətlərinin təkliflərinə eyni yerdə baxıb, sizin üçün uyğun variantı seçə bilərsiniz. Platformada eyni anda 10-dan çox sığorta şirkətinin təkliflərini müqayisə etmək mümkündür.
Bağ evinizlə bağlı məlumatları daxil edərək təklif alın, şərtləri şəffaf şəkildə tutuşdurun və seçiminizi rahat edin. Sığorta müqaviləsini rəqəmsal qaydada əldə etmək mümkündür. Əmlak sığortası ilə yanaşı, platformada səyahət sığortası, icbari avto sığorta və kasko sığorta təklifləri də var. Bağ eviniz üçün uyğun təminat barədə sualınız varsa, insure.az ilə əlaqə saxlayın.
Evinizin ehtiyacına uyğun növbəti addımı seçin
Bağ evinin icbari sığortasını seçərkən sənədlərlə yanaşı, evdən necə istifadə etdiyinizi də nəzərə alın. Mövsümi istifadə olunan bağ evi ilə ailənizin ilboyu yaşadığı evin gündəlik ehtiyacları fərqli ola bilər. Bu fərqi nəzərə almaq, hansı əlavə risklər üçün könüllü təminatın faydalı ola biləcəyini müəyyənləşdirməyə kömək edir. Beləliklə, qərarınızı evdən real istifadə qaydanıza və ailənizin ehtiyaclarına uyğun verə bilərsiniz.
Sığorta seçimi ev və ailə ilə bağlı maliyyə qərarlarından biridir. Şərtləri diqqətlə nəzərdən keçirin, sizin üçün vacib qorunma ehtiyaclarını müəyyənləşdirin və uyğun variantları müqayisə edin. Aydın seçim meyarları qərar verməyi asanlaşdırır və müqavilənin gözləntilərinizə uyğun olmasına kömək edir.
Bu qərarı dəqiqləşdirmək və növbəti addımı müzakirə etmək üçün insure.az ilə əlaqə saxlayın. Evinizə uyğun seçimlə ailənizin rahatlığı üçün inamla irəliləyin.
Tez-tez verilən suallar
Hansı müddət ərzində dəymiş zərər qarşılanır?
Sığorta müqaviləsində nəzərdə tutulan hadisə nəticəsində yaranmış zərər qiymətləndirildikdən sonra ödəniş məbləği müəyyən edilir. Ödənişin neçə günə həyata keçiriləcəyi barədə vahid müddət göstərmək mümkün deyil. Hadisə baş verəndə sığorta tələbinizi 3 iş günü ərzində təqdim edin. Müraciətdə baş vermə səbəbini və zərər görən hissələri aydın təsvir etmək qiymətləndirməyə kömək edir.
Həm mənzilim, həm də qonşumun mənzili zərər görərsə, ödənişi kim alacaq?
Hər mənzil üzrə ödəniş həmin əmlakın sığortasında sığortalı göstərilən şəxsə verilir. Məsələn, su sızması sizin və qonşunuzun mənzilinə zərər vurarsa, zərər hər mənzil üzrə ayrıca nəzərdən keçirilir. Qonşunuzun ödənişi sizin adınıza rəsmiləşdirilmir. Hər iki mənzilin müqaviləsindəki sığortalı barədə məlumat müvafiq ödənişi kimin alacağını müəyyənləşdirir.
İcbari əmlak sığortası hadisəsi baş verərsə, nə etmək lazımdır?
Hadisə barədə sığorta tələbinizi 3 iş günü ərzində təqdim edin. Bildirişdə hadisənin səbəbini, vaxtını və hansı otaq, xətt veya tikili hissəsinin zərər gördüyünü qeyd edin. Bağ evinin icbari sığortası üzrə müraciətdə bu məlumatlar hadisəni və zərərin yerini dəqiq müəyyənləşdirir. Sığortaçı hadisənin müqavilədə nəzərdə tutulan riskə uyğunluğunu və zərərin həcmini qiymətləndirir.
Azərbaycanda bağ evinin icbari sığortası məcburidirmi?
Bəli, daşınmaz əmlakın icbari sığortası Azərbaycanda “İcbari sığortalar haqqında” Qanunda nəzərdə tutulub. Bağ evinin hüquqi statusu və sənədləri onun sığortaya cəlb olunmasına təsir edir. Məsələn, tikintisi başa çatmayan və ya qəzalı vəziyyətdə olan əmlak icbari sığortaya qəbul edilmir. Sığortasız saxlamağa görə cərimənin konkret məbləği göstərilmir.
Bağ evi üçün icbari sığortanın qiyməti nə qədərdir?
Bağ evinin icbari sığortası üçün illik sığorta haqqı əmlakın yerləşdiyi əraziyə görə dəyişir. Bakı şəhərində haqq 50 manat, Gəncə, Sumqayıt və Naxçıvanda 40 manat, digər yaşayış məntəqələrində 30 manatdır. Bu, sığorta haqqıdır, sığorta məbləği deyil. Şəhadətnamədə sığorta haqqı, təminat məbləği və azadolma məbləği ayrı-ayrılıqda göstərilir.
Bağ evinin icbari sığortası üzrə sığorta məbləği və ödəniş limiti nə qədərdir?
Bağ evinin icbari sığortası üzrə sığorta məbləği Bakı şəhərində 25 000 manat, Gəncə, Sumqayıt və Naxçıvanda 20 000 manat, digər yaşayış məntəqələrində 15 000 manatdır. Bunlar əmlakın yerləşdiyi əraziyə uyğun təminat hədləridir. Faktiki ödəniş hadisənin təminata uyğunluğu, zərərin qiymətləndirilməsi və müvafiq azadolma məbləği nəzərə alınmaqla müəyyən edilir.